El costo de construir subió 4% en agosto: el salto vino de la mano de obra, no de los materiales
El índice CAMARCO llegó a 22.945,2 puntos con la suba mensual más fuerte del año. Los materiales aumentaron 2,9% y la mano de obra 6,3%, empujada por una contribución del 2% que rige desde junio y recién se homologó el 21 de agosto. Medido en dólares, construir es 18,7% más caro que hace un año.
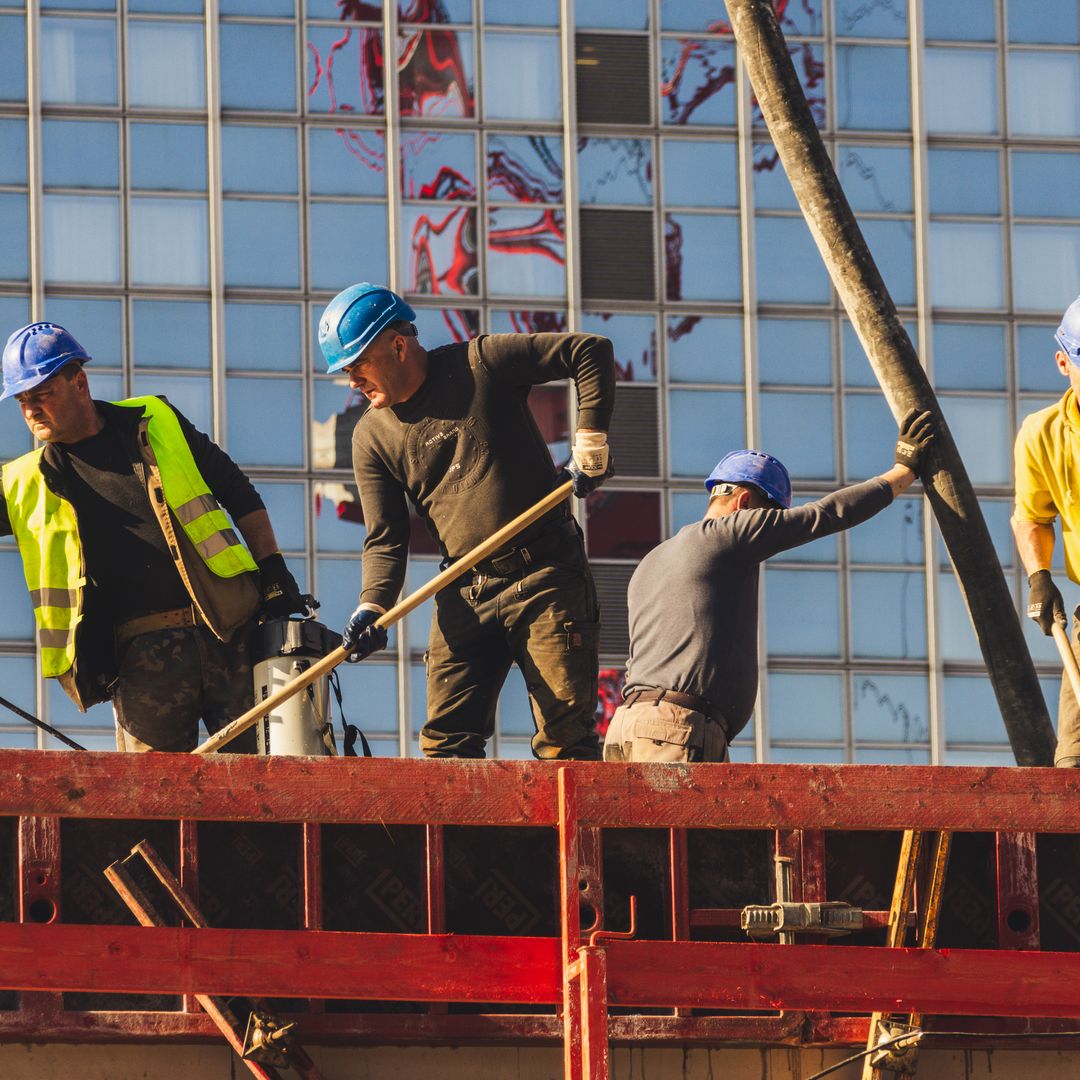
El costo de construir un edificio tipo en la Ciudad de Buenos Aires subió 4% en agosto y el índice llegó a 22.945,2 puntos, según el Indicador CAMARCO que publicó la Cámara Argentina de la Construcción. Es la suba mensual más fuerte de 2026. Pero el número interesante no es ese: es cómo se reparte. Los materiales aumentaron 2,9%; la mano de obra, 6,3%. Detrás de esa diferencia hay una decisión administrativa firmada el 21 de agosto que empujó los costos laborales de tres meses dentro de un solo índice.
Una contribución del 2% que llegó con retroactividad
El 30 de julio, la UOCRA, la Cámara Argentina de la Construcción y la Federación Argentina de Entidades de la Construcción firmaron un acuerdo que establece una contribución empresarial equivalente al 2% de las remuneraciones sujetas a aportes y contribuciones legales, por cada trabajador del plantel, con vigencia desde el 1° de junio de 2026.
No es un aumento de sueldo. Es un aporte que paga el empleador a la UOCRA, previsto en el artículo 9° de la Ley 23.551 de asociaciones sindicales, y que según el propio texto del acuerdo debe destinarse a “obras de carácter social, asistencial, previsional o cultural” en beneficio de los trabajadores del convenio, con una administración especial que se lleva y documenta por separado del resto de los fondos sindicales, conforme al artículo 4° del Decreto 467/88.
El punto ya existía: estaba en la cláusula sexta del acuerdo paritario del 19 de mayo. La autoridad de aplicación homologó ese acuerdo en lo salarial pero dejó afuera esa cláusula y pidió que se presentara por instrumento separado. Eso es lo que hicieron las partes el 30 de julio, y la Dirección Nacional de Relaciones y Regulaciones del Trabajo lo homologó por Disposición 1036/2026, del 21 de agosto.
De ahí el salto. La contribución rige desde junio, pero recién quedó firme a fines de agosto: el índice de agosto absorbió de una vez lo que en rigor corresponde a tres meses. A eso se suma el tramo paritario del mes —1,9% sobre los básicos vigentes al 31 de julio, dentro del esquema acumulativo de 6,1% pactado para junio, julio y agosto— y la absorción de la suma no remunerativa de julio.
La lectura práctica: buena parte del 6,3% de agosto es un efecto de una sola vez, no una nueva velocidad de los costos laborales. Lo que sí queda incorporado hacia adelante es el 2%, que según el acuerdo se suma a todos los tramos de la negociación paritaria anual.
El detalle técnico: junio y julio cambiaron
Hay una línea en el informe de agosto que conviene no pasar por alto. CAMARCO avisa que, con la publicación del indicador de agosto, se recalculan y rectifican los indicadores de junio y julio de 2026 para contemplar la homologación de la contribución.
Esto tiene una consecuencia concreta: quien haya tomado el dato de junio o julio cuando se publicó por primera vez está usando un número que después se corrigió. Para cualquiera que tenga contratos, redeterminaciones o presupuestos atados al índice CAC, vale volver a mirar qué versión del dato quedó aplicada en esos dos meses. Los datos de junio, julio y agosto siguen marcados como provisorios.
La brecha del año: 18 puntos entre el trabajo y el ladrillo
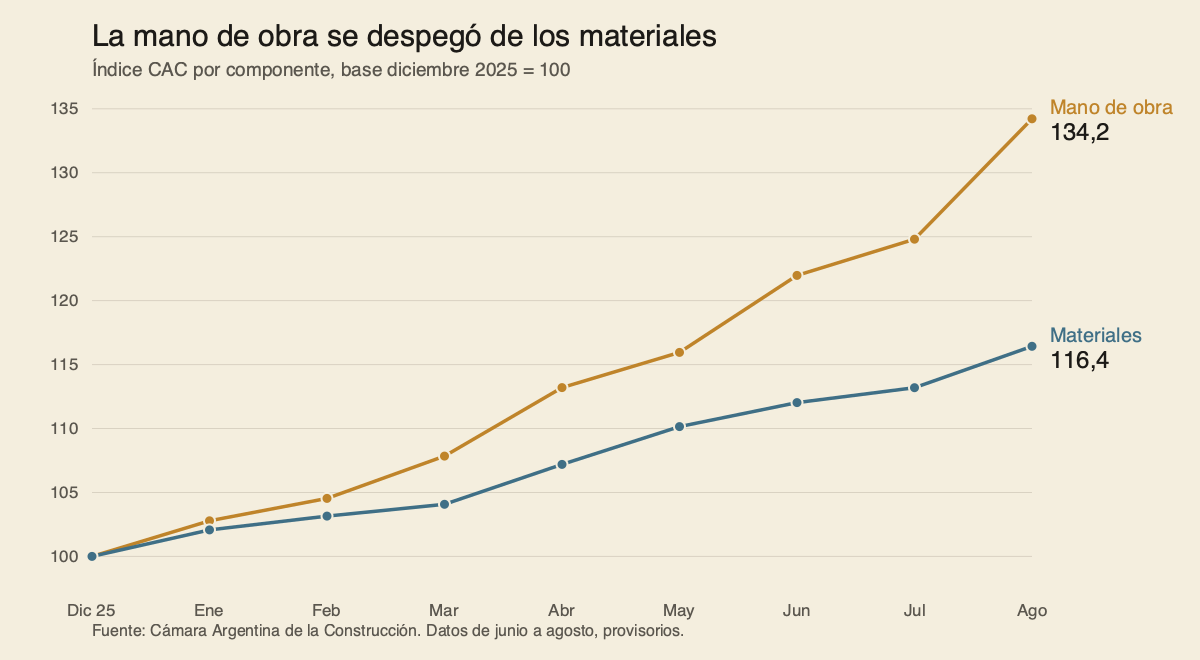
Si se toma el año completo, la divergencia deja de parecer un accidente de agosto. Entre diciembre de 2025 y agosto de 2026, el costo de la mano de obra acumula 34,2% y el de los materiales, 16,4%. Casi dieciocho puntos de diferencia. El índice general, que pondera ambos, acumula 22,2% en el año y sube 33,5% contra agosto de 2025.
Esa brecha cambia la estructura del presupuesto de obra. En un contexto donde los materiales corren por debajo de la inflación general y los costos laborales muy por encima, el peso relativo de la mano de obra dentro del metro cuadrado crece, y las obras con más componente de trabajo —refacciones, terminaciones, reformas— quedan más expuestas que las que tienen mucho insumo industrial.
El contraste incómodo: los costos suben, la obra se frena
Lo que vuelve delicado este cuadro es que la suba de costos no llega acompañada de más actividad, sino de menos. En julio, el indicador sintético de la actividad de la construcción del INDEC cayó 4,5% interanual y 4,6% mensual en la serie desestacionalizada. El acumulado del año todavía da positivo, 1,7%, pero el impulso se está agotando.
El detalle por insumos muestra dónde está el freno. El asfalto, atado casi enteramente a la obra pública, se desplomó 23,1% interanual. El yeso cayó 21,2%; los ladrillos huecos, 12,9%; el hormigón elaborado, 9,5%; el cemento portland, 8,1%. En el otro extremo, la categoría “resto” —que incluye tubos de acero sin costura, el insumo del sector energético— creció 22,8%. No es un sector que se frena parejo: es obra pública y vivienda cayendo, y energía tirando.
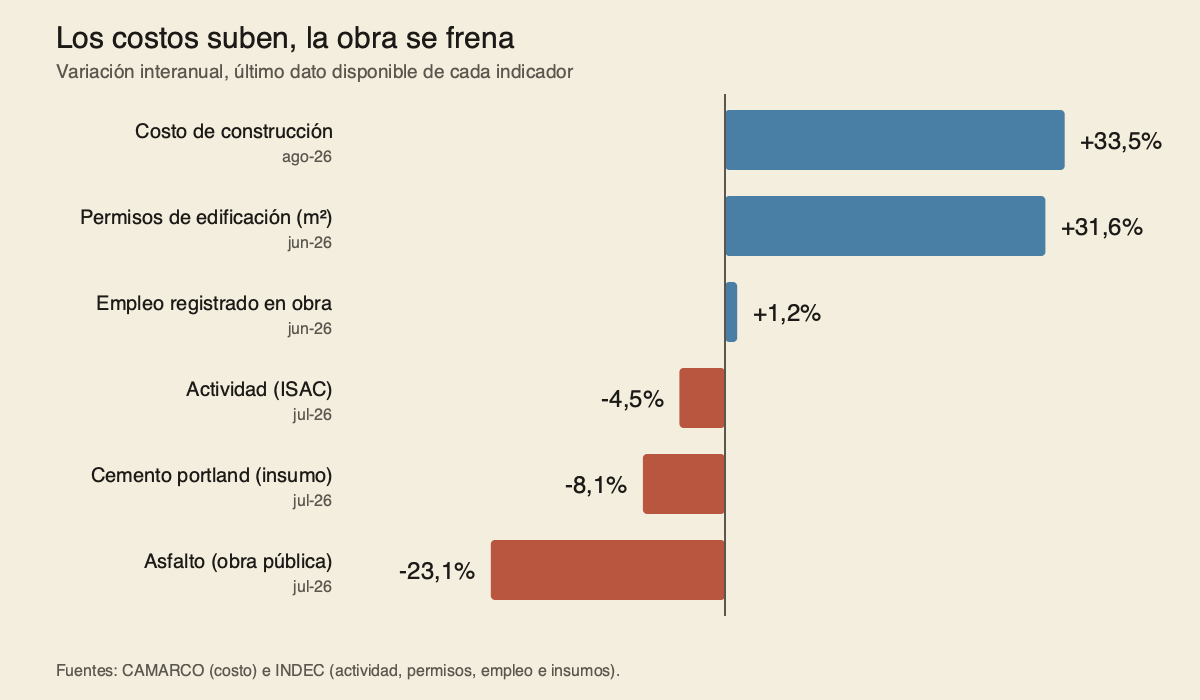
El empleo, por ahora, aguanta: en junio había 376.374 puestos registrados en el sector privado de la construcción, 1,2% más que un año atrás. Es la variable que suele moverse último, y la que conviene seguir en los próximos informes.
Medido en dólares, construir es 18,7% más caro que hace un año
Para el inversor que piensa en moneda dura, la cuenta es otra. El índice general pasó de 17.187,6 puntos en agosto de 2025 a 22.945,2 en agosto de 2026. En el mismo período, el dólar oficial pasó de 1.360 a 1.530 pesos. Dividiendo el índice por el tipo de cambio de cada momento, el costo de construcción medido en dólares subió 18,7% interanual.
Es la contracara de un año en que el costo en pesos corrió a 33,5% y el dólar oficial apenas 12,5%. Todo lo que se mueve con la inflación —el costo de la obra, los alquileres, la UVA— se despegó del tipo de cambio. Ya lo veníamos siguiendo en por qué subieron los costos en dólares, y agosto profundiza esa dirección.
Cuánto es eso comparado con el resto del mundo
El costo laboral empujando los costos de obra no es una rareza argentina. El relevamiento global de Turner & Townsend, que compara 112 mercados con los valores estandarizados en dólares, identifica a la disponibilidad de mano de obra como el principal motor del aumento de costos de construcción en el mundo. En su edición anterior, la consultora había detectado escasez de trabajadores calificados en 71 de los 99 mercados que medía.
Ahí termina el parecido. En Estados Unidos, Europa o Australia los salarios de obra suben porque faltan trabajadores: el costo laboral promedio por hora es de 79,5 dólares en América del Norte, 75,6 en Europa y 68 en Australia y Nueva Zelanda. En Argentina, el salto de agosto no vino de la escasez —el empleo registrado en el sector crece apenas 1,2% interanual y la actividad cae— sino de una decisión de mesa paritaria que tardó tres meses en quedar firme. Mismo síntoma, causas opuestas.
En niveles, la distancia sigue siendo grande. El mercado más caro del mundo en el último relevamiento con valores publicados era Nueva York, con 5.744 dólares por metro cuadrado, seguido por San Francisco (5.504), Zúrich y Ginebra (5.386) y Londres (5.385). En Argentina, el costo directo de un edificio multifamiliar se ubicaba en 1.503 dólares por metro cuadrado en junio, según el índice de la Asociación Pymes de la Construcción de la Provincia de Buenos Aires que seguimos en julio.
Conviene tomar esa comparación como un orden de magnitud y no como una equivalencia: los rankings internacionales miden edificios comerciales con un alcance más amplio —incluyen instalaciones, terminaciones y gastos generales— mientras que el índice local mide costo directo de vivienda multifamiliar. No son la misma canasta.
Lo que sí es comparable es la trayectoria propia. Argentina pasó varios años siendo un lugar excepcionalmente barato para construir medido en dólares, y esa ventaja se está cerrando: el costo en moneda dura subió 18,7% en doce meses y volvió a acercarse a los máximos de la serie. Para el desarrollador que calcula en dólares, el margen que daba el costo bajo ya no está.
Lo que viene
Hay una señal que corre en sentido contrario a la actividad: la superficie autorizada por permisos de edificación llegó a 1.574.149 metros cuadrados en junio, 31,6% más que un año atrás. Los permisos anticipan obra privada futura, con varios meses de rezago entre el trámite y el primer pozo. Es el dato que mejor discute con la idea de un sector en retirada.
Del otro lado, las expectativas empresariales que releva el INDEC para el trimestre agosto-octubre apuntan a que el nivel de actividad se mantenga donde está, tanto entre las empresas de obra privada como entre las de obra pública. Nadie, por ahora, proyecta reactivación.
Qué mirar si vas a construir o comprar en pozo
Tres cosas concretas se desprenden de los números de agosto.
Uno: revisar de dónde sale el ajuste de tu contrato. No es lo mismo un contrato atado al índice general del CAC que uno atado solo a materiales. En lo que va del año, la diferencia entre ambos es de casi seis puntos —22,2% contra 16,4%— y se amplía si el ajuste toma mano de obra.
Dos: el dato de agosto es provisorio y los meses previos ya se corrigieron una vez. Si hay plata en juego, conviene trabajar con la última versión publicada del índice y no con la que se descargó en su momento.
Tres: el salto de agosto tiene un componente de una sola vez. Proyectar 4% mensual hacia adelante sobrestima el costo, porque parte de ese número es la puesta al día de una contribución que rige desde junio. El componente que sí queda es el 2% incorporado a la estructura de costos laborales.
El resumen del mes es incómodo pero claro: construir se encareció fuerte por una vía que no tiene que ver con el precio de los insumos ni con más demanda, sino con la estructura de costos del trabajo. Y ocurrió en un sector que está construyendo menos que hace un año.
Fuentes
- Cámara Argentina de la Construcción, Indicador CAMARCO agosto 2026 (publicado el 22/09/2026).
- UOCRA, CAMARCO y FAEC, acuerdo de contribución empresaria CCT 76/75 y 577/10, 30 de julio de 2026.
- Disposición 1036/2026 de la Dirección Nacional de Relaciones y Regulaciones del Trabajo, 21 de agosto de 2026, expediente EX-2026-74395088.
- INDEC, Indicadores de coyuntura de la actividad de la construcción, julio de 2026 (publicado el 08/09/2026).
- Tipo de cambio oficial: cotizaciones de cierre de agosto de 2025 y agosto de 2026. Cálculo del costo en dólares: elaboración propia sobre índices CAMARCO.
- Turner & Townsend, Global Construction Market Intelligence 2026 (112 mercados) y la edición 2025 del mismo relevamiento, de donde surgen los valores por metro cuadrado citados.
- Asociación Pymes de la Construcción de la Provincia de Buenos Aires (Apymeco), índice de costo directo de edificio multifamiliar, junio de 2026.
Seguí leyendo
 Mercado
Escrituras en CABA: por qué el mercado sigue activo y qué puede pasar con los nuevos créditos
La Ciudad registró 6.055 operaciones en agosto y acumuló 41.583 en ocho meses. La expectativa está puesta en el financiamiento y en el último trimestre
 Mercado
Propiedades nuevas vs. usadas: por qué en Rosario la brecha de precios llega al 27% y supera a CABA
La brecha llega al 15,5% a nivel país. Qué factores explican la diferencia entre una propiedad nueva y una usada y por qué cambia según cada mercado
 Mercado
Construcción en alerta: se venden propiedades, pero cada vez se construye menos, ¿por qué sucede esta distorsión?
La actividad sigue 22% debajo de 2023 y los nuevos proyectos pierden rentabilidad informan desde el mercado inmobiliario. Se advierte por el cuello de botella y los desarrolladores piden más financiamiento. Por qué el FGS de la ANSES sería clave
 Mercado
Valores estables en CABA: por qué el precio de los departamentos no se movió y en julio se estancó
La oferta todavía supera a la demanda y mantiene contenidos los valores de las propiedades usadas. Aunque las escrituras crecieron, el m2 acumula una suba leve interanual. Qué esperan inmobiliarios para lo que viene
 Mercado
Salió a la venta el penthouse más caro de la Argentina: cuesta USD 21 millones, cómo es y dónde queda
Se trata de una vivienda que ocupa los pisos 52 y 53 de un edificio vanguardista que da sus últimos pasos de obra. La vivienda de ultra lujo tiene 674 m2, piscina propia y seis cocheras. Se ofrece terminado, amoblado y decorado
 Mercado
Expo Real Estate: más de 15.000 personas pasaron por el Hilton y el sector mostró fortalezas y reclamos, más crédito, tecnología y el boom de Vaca Muerta
Este jueves cerró la edición 2026 de la Expo Real Estate, que reunió durante dos jornadas a desarrolladores, inversores y referentes del sector en el Hilton de Puerto Madero. Crédito, tecnología, nuevos negocios y el crecimiento de Vaca Muerta fueron algunos de los ejes del encuentro.