Uno de cada tres porteños alquila: el salario quedó 23% por debajo de 2016 y cambió el problema del mercado inmobiliario
Un informe de la Fundación Tejido Urbano reveló que el alquiler dejó de ser una etapa transitoria para convertirse en la forma habitual de acceso a la vivienda para miles de familias. Aunque sin la Ley de Alquileres la oferta se recuperó y los precios crecieron por debajo de la inflación, el deterioro del poder adquisitivo, el elevado costo de ingreso y la falta de crédito hipotecario modificaron por completo el escenario habitacional
El mercado de alquileres de la Ciudad de Buenos Aires atraviesa una etapa muy distinta de la que predominó entre 2022 y 2023. La fuerte escasez de viviendas disponibles comenzó a quedar atrás tras la derogación de la Ley de Alquileres y la oferta volvió a crecer. Sin embargo, el principal desafío dejó de ser encontrar un departamento para convertirse en otro mucho más complejo: sostenerlo.
El nuevo informe de la Fundación Tejido Urbano mostró que uno de cada tres hogares porteños alquila y que el alquiler dejó de representar una instancia previa a la compra de una vivienda para transformarse, en muchos casos, en una condición permanente. Hoy entre 425.000 y 500.000 hogares viven bajo esa modalidad en la Ciudad, lo que equivale a más de un millón de personas.
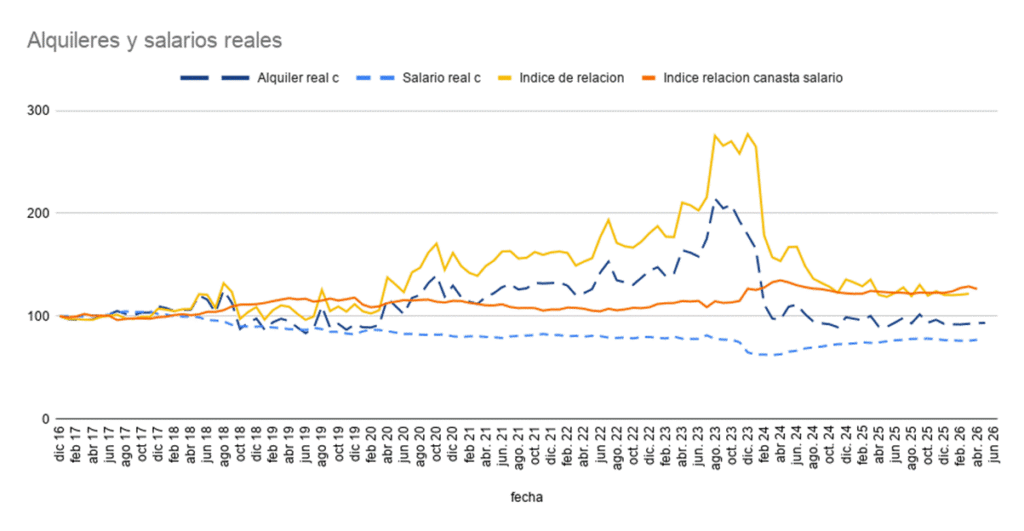
El estudio también reflejó un cambio significativo en la dinámica del mercado. Durante los últimos doce meses los alquileres aumentaron un 27,5%, por debajo de la inflación acumulada, que alcanzó el 31%. Al mismo tiempo, el salario real permanece alrededor de un 23% por debajo del nivel registrado en 2016.
Para Matías Araujo, investigador de la Fundación Tejido Urbano, el debate sobre la vivienda cambió de eje. Explicó: «El mercado de alquileres se estabilizó más rápido que la economía familiar. Hoy la verdadera pregunta ya no es cuánto cuesta alquilar, sino dónde puede alquilar un salario y qué oferta existe para ese nivel de ingresos».
De la crisis de oferta al problema de los ingresos
Araujo sostuvo que la situación actual responde a un proceso mucho más amplio que el funcionamiento del mercado inmobiliario. Según explicó, la Fundación resume esa transformación en cuatro conceptos: inflación, incertidumbre, informalidad e inseguridad.
«La inflación destruyó el ahorro, redujo el poder adquisitivo y modificó el funcionamiento del mercado inmobiliario. La vivienda dejó de ser principalmente un bien de uso para convertirse en un refugio de valor. Sin estabilidad monetaria tampoco existe crédito hipotecario de largo plazo», comentó.
A ese escenario se suma la informalidad laboral, que limita el acceso al financiamiento y reduce las posibilidades de construir patrimonio.
«Los bancos endurecen las condiciones para prestar, los propietarios exigen más garantías y depósitos, y cada nueva barrera vuelve más difícil acceder a una vivienda. El resultado es la inestabilidad de los proyectos de vida», afirmó.
La oferta volvió, pero sostener un alquiler sigue siendo difícil
La recuperación de la oferta permitió aliviar buena parte de las tensiones que caracterizaron la crisis locativa. En junio de este año, un monoambiente registró un valor promedio de $509.850, un departamento de dos ambientes alcanzó los $781.021 y uno de tres ambientes llegó a $1.189.651.
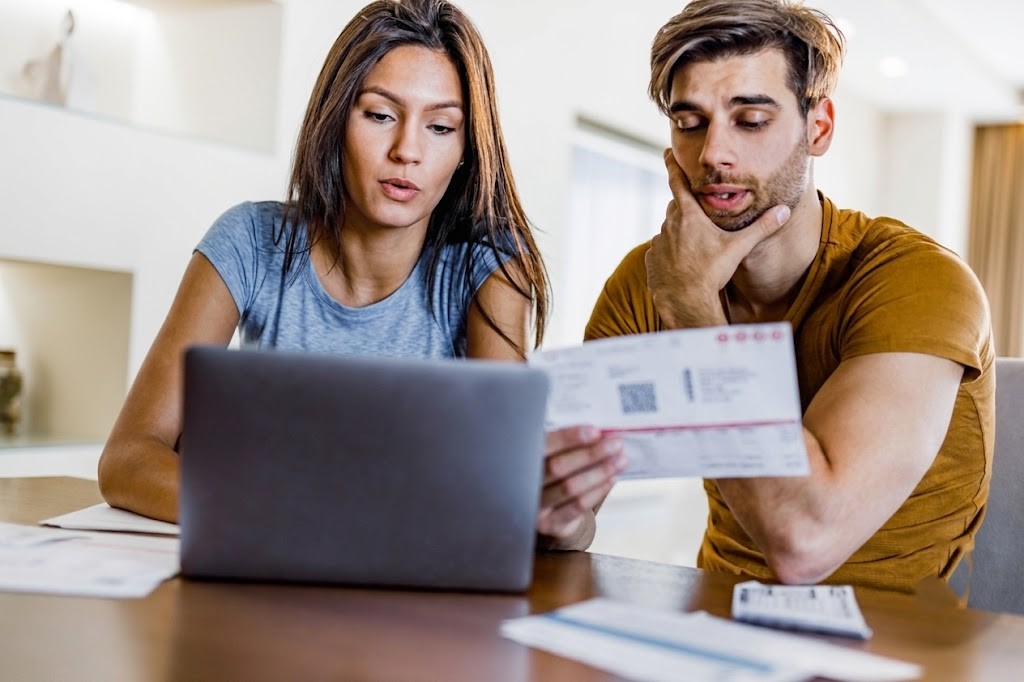
Sin embargo, ingresar hoy a un contrato continúa demandando un importante esfuerzo económico. Entre depósito, adelanto, seguro de caución y otros gastos, una familia puede necesitar más de $3,5 millones.
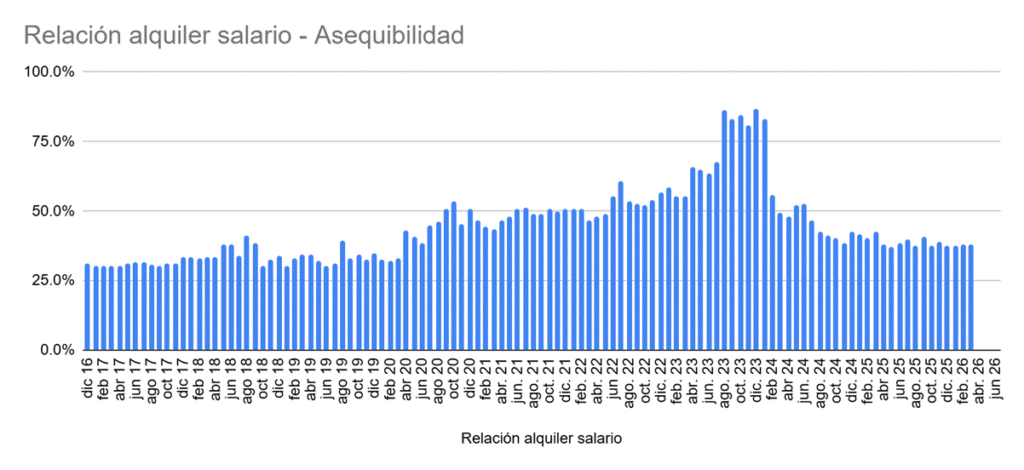
Araujo sostuvo: «El precio sólo representa una parte del problema. Hoy el desafío surge de la combinación entre ingresos insuficientes, empleo de baja calidad y elevados costos de acceso. Pasamos de un problema de asequibilidad a uno de sostenibilidad».
El alquiler dejó de ser una etapa de transición
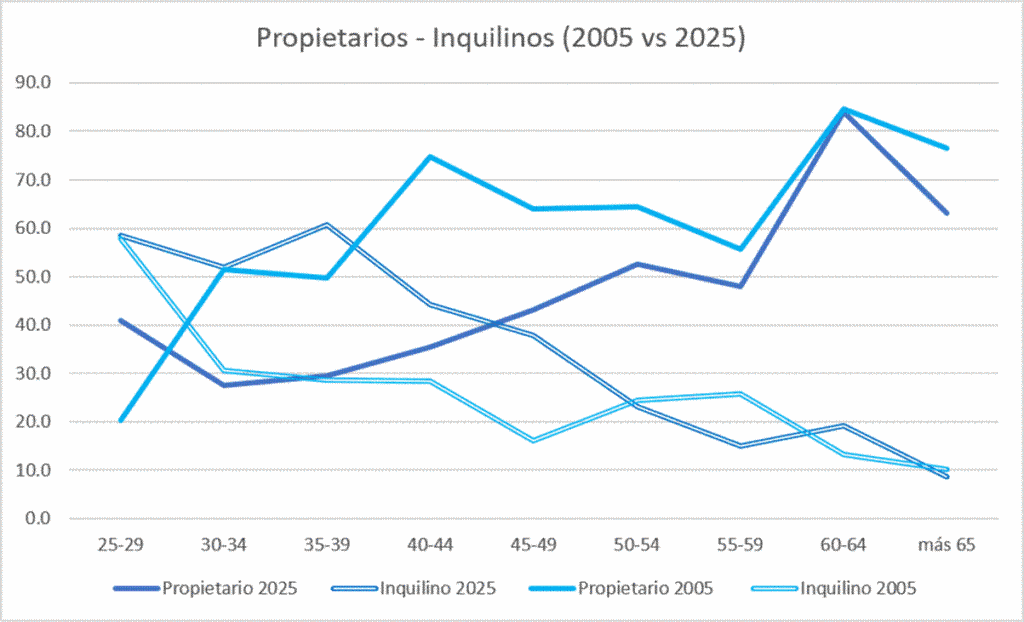
Uno de los cambios más profundos que identifica el informe es que alquilar dejó de ser un paso previo hacia la vivienda propia. Los datos muestran que el equilibrio entre propietarios e inquilinos, que en 2005 se alcanzaba entre los 30 y 34 años, ahora recién aparece entre los 40 y los 44 años.
«En muchos países desarrollados existe una elevada proporción de inquilinos, pero también salarios altos, mercados de crédito sólidos y contratos estables. El desafío no es la forma de tenencia, sino las condiciones que la acompañan», señaló.
El especialista ejemplificó que un hogar que paga alrededor de USD 600 mensuales de alquiler destina unos USD 72.000 en diez años, una cifra cercana al valor de un departamento en numerosos sectores de la Ciudad. Cuando desaparece la capacidad de ahorro, también desaparece la posibilidad de construir patrimonio.
Endeudamiento y menos capacidad para proyectar
Araujo sostuvo que muchas familias postergan consumos, utilizan ahorros, solicitan préstamos o buscan viviendas en barrios más económicos para sostener el alquiler.
«Nuestros relevamientos muestran que seis de cada diez inquilinos recurrieron a sus ahorros o solicitaron un préstamo durante 2025 para afrontar sus gastos. Hay una parte importante de las familias que enfrenta un deterioro profundo y corre el riesgo de quedar fuera del mercado formal», explicó.
Además, advirtió que las estadísticas tradicionales no reflejan completamente el impacto del alquiler sobre la economía familiar.
«Cuando incorporamos el alquiler y analizamos el ingreso efectivamente disponible, alrededor de 233.000 personas cambian de estrato socioeconómico. Muchas familias aparecen como clase media antes de pagar el alquiler, pero su situación cambia considerablemente después de afrontar ese gasto», indicó.
El desafío de reconstruir el crédito
Para Araujo, la recuperación del salario real será clave, aunque no suficiente. También consideró indispensable reconstruir un sistema de crédito hipotecario de largo plazo.
Afirmó: «Hoy apenas uno de cada cinco hogares inquilinos reúne las condiciones necesarias para acceder a un crédito. Existe un universo importante de familias que podría pasar del alquiler a la propiedad si el sistema financiero recupera ese rol».
El especialista también propuso fortalecer la formalidad laboral, ampliar la inclusión financiera y revisar las políticas urbanísticas para facilitar el acceso a la vivienda.
«La estabilidad macroeconómica constituye una condición necesaria, pero no suficiente. También necesitamos reconstruir el crédito hipotecario, fortalecer la formalidad y desarrollar políticas que permitan transformar el alquiler en un puente hacia la propiedad. El desafío ya no consiste sólo en construir más viviendas, sino en generar las condiciones para que las familias puedan desarrollar un proyecto de vida», concluyó Araujo.
 Mercuria Garantías
Seguí leyendo
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios
 Mercado
Créditos hipotecarios: el Gobierno adjudicó $200.000 millones a 12 bancos, ¿Cómo acceder a un préstamo de USD 100.000?
El FGS recibió ofertas por $246.000 millones y adjudicó fondos a 12 entidades. Cuánto financian los bancos, qué cuota se paga y qué ingresos necesita una familia