Mercado inmobiliario en el Gran Buenos Aires: dónde frenaron los precios, cuánto cuesta comprar y qué zonas vuelven a crecer
El crédito hipotecario y mejores expectativas sostienen la demanda en el conurbano, aunque los valores de venta avanzan con mayor cautela. Cuánto valen departamentos de dos, tres ambientes y las casas
El mercado inmobiliario del Gran Buenos Aires empezó a mostrar una nueva etapa. Luego de varios meses de recuperación moderada, los precios de compraventa dejaron de subir con fuerza y aparecieron señales de estabilidad en buena parte del conurbano. Aun así, las inmobiliarias detectaron una mejora en las consultas y operaciones, impulsada principalmente por el regreso del crédito hipotecario y una mayor estabilidad cambiaria.
Según Zonaprop, en abril el precio del metro cuadrado subió apenas 0,3% en GBA norte, mientras que GBA sur y GBA oeste quedaron sin cambios. En el acumulado de 2026, GBA norte y GBA sur registraron incrementos de 0,9%, mientras que GBA oeste avanzó 0,5%, todos muy por debajo de la inflación medida en dólares, que alcanzó 13,6%.
El informe reflejó además una fuerte diferencia de valores entre zonas. GBA norte mantuvo los precios más altos, con un promedio de 2.390 dólares por metro cuadrado. Más atrás quedaron GBA sur con 1.660 dólares y GBA oeste con 1.576 dólares.
Para las inmobiliarias consultadas por Ladrillo.info, el mercado todavía atraviesa una transición. La oferta continúa elevada, aunque las operaciones empezaron a crecer lentamente.
El crédito volvió a mover el mercado
En GBA norte, Alejandro Javier Altamirano, de Altamirano Propiedades, sostuvo que la demanda regresó a niveles previos a septiembre del año pasado gracias a la normalización de tasas y al regreso de los créditos hipotecarios.
“Con la normalización de tasas empezó a reactivarse el crédito hipotecario, y ese es un motor clave para este mercado”, explicó.
Según el corredor inmobiliario, la estabilidad cambiaria también mejoró el ánimo comprador en un mercado históricamente dolarizado. Además, remarcó que muchos ahorristas volvieron a mirar al ladrillo como refugio de valor.
“Hay un buen ánimo general: el que tiene dólares los quiere invertir”, afirmó.
En GBA sur, Leandro Gómez, de Gómez Propiedades, observó una recuperación gradual desde fines de 2025, especialmente en casas y barrios cerrados.
Según Gómez, el fuerte aumento del costo de construcción modificó parte de la demanda: “La gente está cambiando la expectativa y se vuelca a un producto usado terminado”.
En el oeste del conurbano, Nehuén Gabriel Puebla, martillero de Puebla Inmobiliaria Parque Leloir, vinculó el repunte con el desarrollo urbano y la accesibilidad de zonas como Ituzaingó.
Señaló: “Con líneas de crédito con tasas razonables, el asalariado puede acceder a su vivienda propia”.
Cuánto cuesta comprar en el GBA
Las diferencias de precios entre zonas siguen muy marcadas. GBA norte continúa como el sector más caro del conurbano, mientras que el oeste conserva los valores más accesibles.
Valores promedio en el GBA
- GBA norte:
- 2 ambientes: USD 117.000.
- 3 ambientes: USD 178.000.
- GBA sur:
- 2 ambientes: USD 85.000.
- 3 ambientes: USD 116.000.
- GBA oeste:
- 2 ambientes: USD 79.000.
- 3 ambientes: USD 112.000.
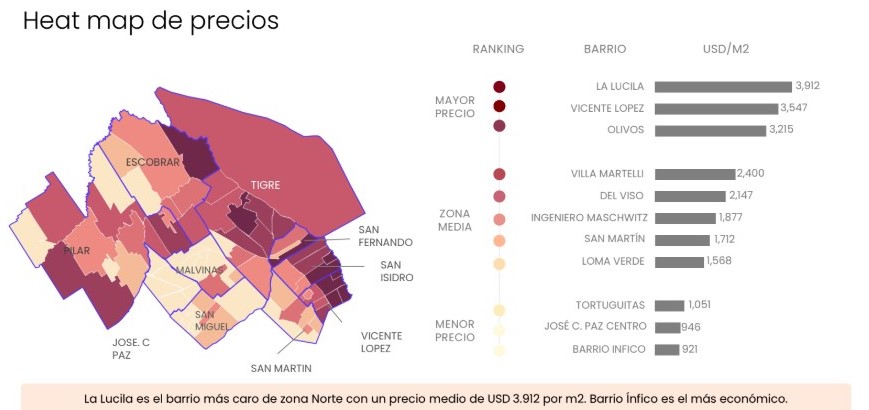
Dentro de GBA norte, La Lucila se mantuvo como el barrio más caro con un valor promedio de 3.912 dólares por metro cuadrado. En el otro extremo apareció Barrio Infico con 921 dólares.
Altamirano sostuvo que los valores en Villa Ballester y San Martín permanecieron relativamente estables durante los últimos meses, aunque ya aparecieron algunas subas respecto del año pasado. Precisó: “Hoy no se consigue un dos ambientes céntrico en menos de 90.000 dólares”.
Describió: También detectó un repunte en propiedades de mayor categoría. “Las casas importantes venían muy golpeadas y ahora recuperaron interés”.
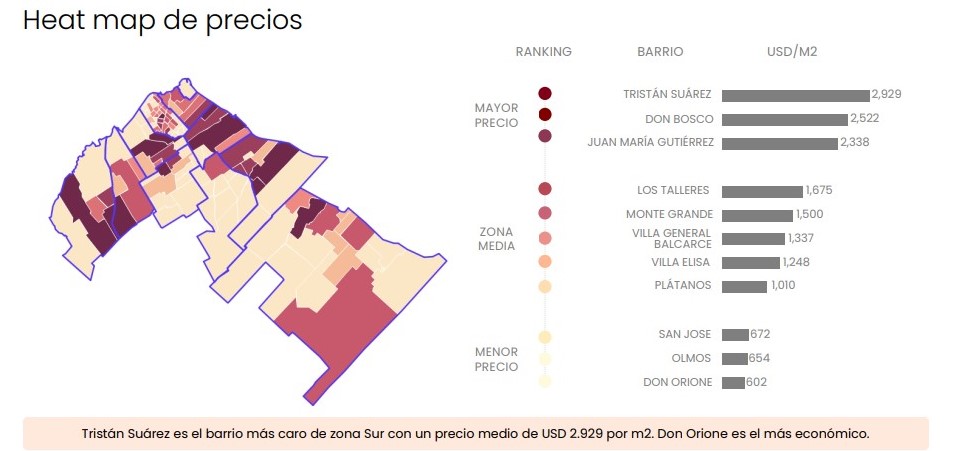
En GBA sur, Tristán Suárez lideró los precios con 2.929 dólares por metro cuadrado, mientras que Don Orione apareció como el barrio más económico con 602 dólares.
Gómez detalló que en Lanús y Avellaneda un monoambiente ronda los 80.000 dólares y un dos ambientes se mueve cerca de 130.000 dólares.
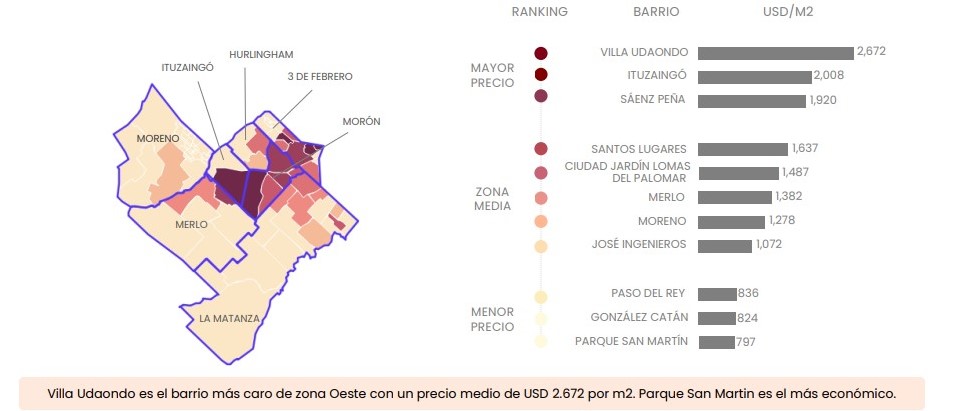
En GBA oeste, Villa Udaondo encabezó los valores con 2.672 dólares por metro cuadrado. Parque San Martín mostró la oferta más accesible con 797 dólares.
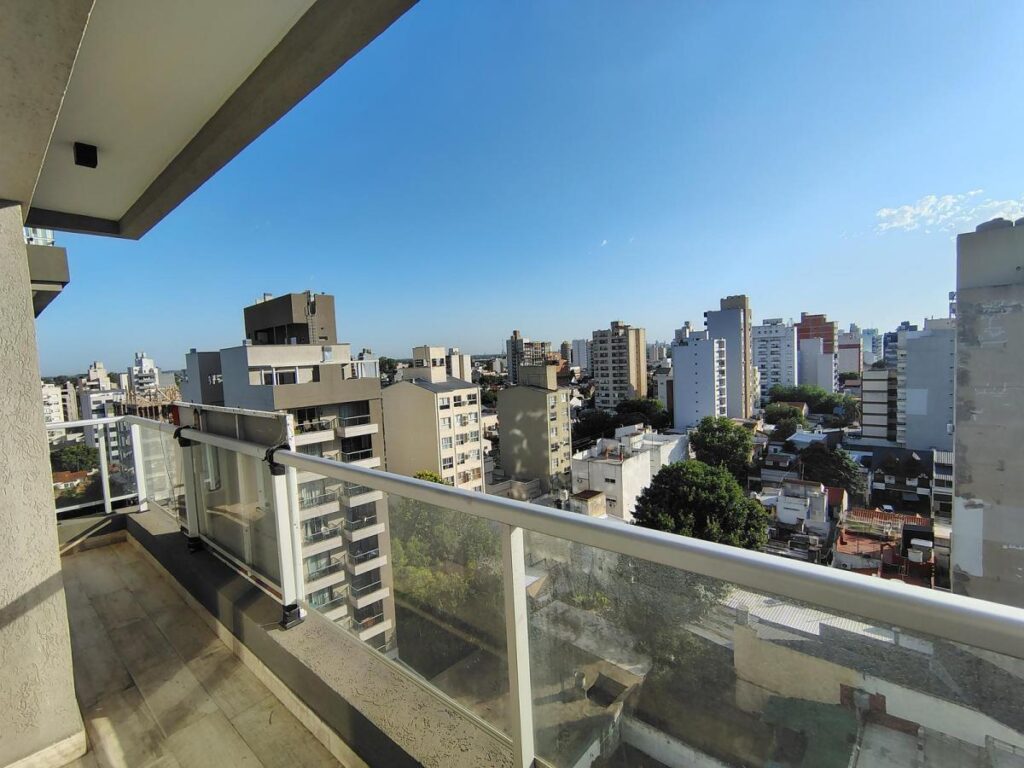
Puebla destacó que hoy existe una demanda muy diversa dentro de la zona oeste. “Mientras una familia busca casas con parque y pileta, una pareja joven prioriza departamentos chicos con amenities”, comentó.
Los precios todavía avanzan con cautela
Aunque el mercado mostró más movimiento, las inmobiliarias coincidieron en que los precios todavía suben de forma moderada y selectiva.
Para Altamirano, la tendencia podría acelerarse si el dólar permanece estable y más bancos amplían la oferta hipotecaria: “Todavía hay mucha oferta por absorber, pero ya tenemos más ventas que captaciones”.
El corredor inmobiliario remarcó además que muchas propiedades usadas todavía cotizan por debajo del costo de reposición, situación que funciona como un piso para futuras subas.
En GBA sur, Gómez observó leves aumentos en torres nuevas de Lanús y Lomas de Zamora, aunque aclaró que el mercado mantiene prudencia. Proyectó: “Entiendo que estará en alza en el segundo semestre con un dólar que probablemente se mueva”.
Desde Ituzaingó, Puebla sostuvo que el crecimiento del mercado continúa, aunque lejos de un salto brusco de precios.
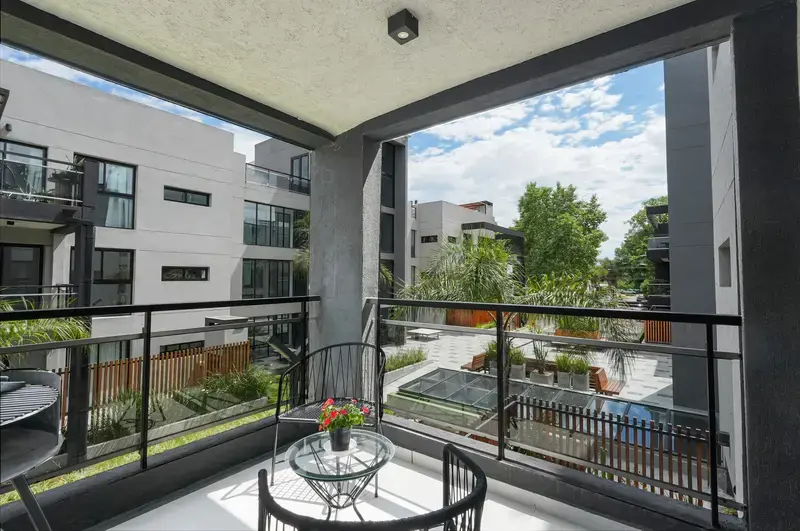
“Los factores macroeconómicos hacen que el mercado siga creciendo pero de manera moderada”, explicó. El martillero remarcó además que Ituzaingó y Parque Leloir conservan atractivo por conectividad, servicios y crecimiento urbano.
Un mercado que busca equilibrio
El mercado inmobiliario del GBA atraviesa una etapa de estabilización después de varios años de caída y fuerte ajuste de precios. El regreso del crédito hipotecario, la mejora de expectativas y cierta calma cambiaria empezaron a mover nuevamente la demanda, aunque la recuperación todavía luce gradual.
La amplia oferta disponible y el impacto del costo de construcción continúan limitando subas más fuertes en las propiedades usadas. Sin embargo, las inmobiliarias ya observan un cambio de clima respecto del año pasado.
En ese escenario, el comportamiento del dólar, la continuidad del crédito y la evolución macroeconómica serán determinantes para definir si el mercado finalmente logra consolidar una recuperación más firme.
“El barrio de Ituzaingó es una zona muy pujante donde se ven desarrollos y crecimiento urbanístico con precios de oportunidad”, concluyó Puebla.
Seguí leyendo
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios
 Mercado
Créditos hipotecarios: el Gobierno adjudicó $200.000 millones a 12 bancos, ¿Cómo acceder a un préstamo de USD 100.000?
El FGS recibió ofertas por $246.000 millones y adjudicó fondos a 12 entidades. Cuánto financian los bancos, qué cuota se paga y qué ingresos necesita una familia