Guerra de tasas entre bancos por los créditos hipotecarios fondeados por el FGS de la ANSES: el mapa y qué mirar
La oferta UVA ahora es inferior al 8% de TNA tras la licitación oficial. La brecha entre entidades, el ahorro en la cuota y los costos ocultos al comprar
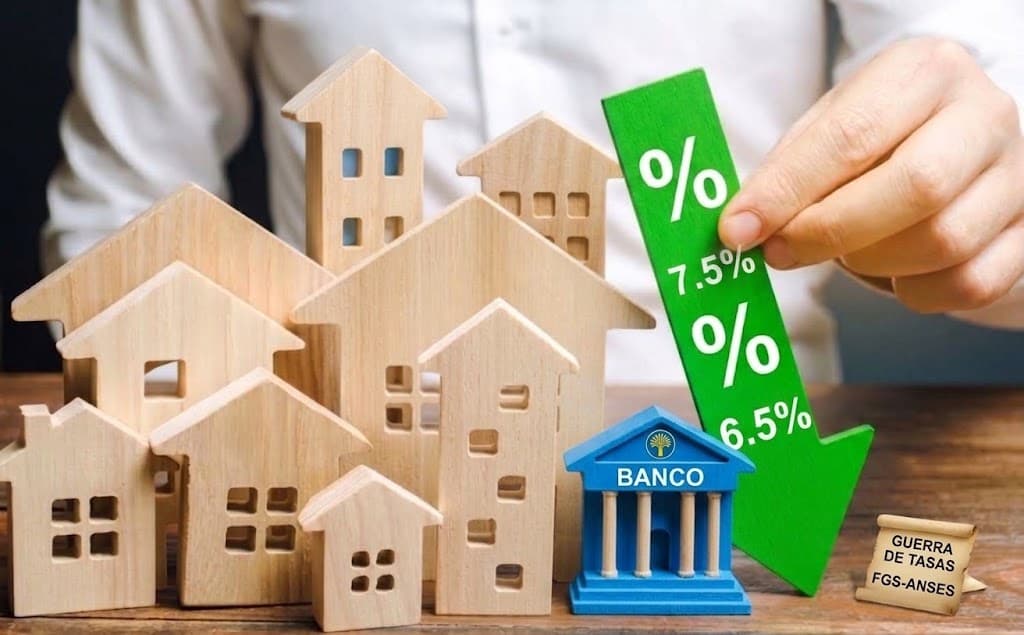
El mercado de créditos hipotecarios UVA ingresó en un proceso de competencia intensa tras la primera licitación de fondos provenientes del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES. La inyección de $200.000 millones aceleró los recortes en el costo de financiamiento y ubicó la tasa promedio del sistema cerca del 8% TNA, un nivel que no se registraba desde abril de 2025.
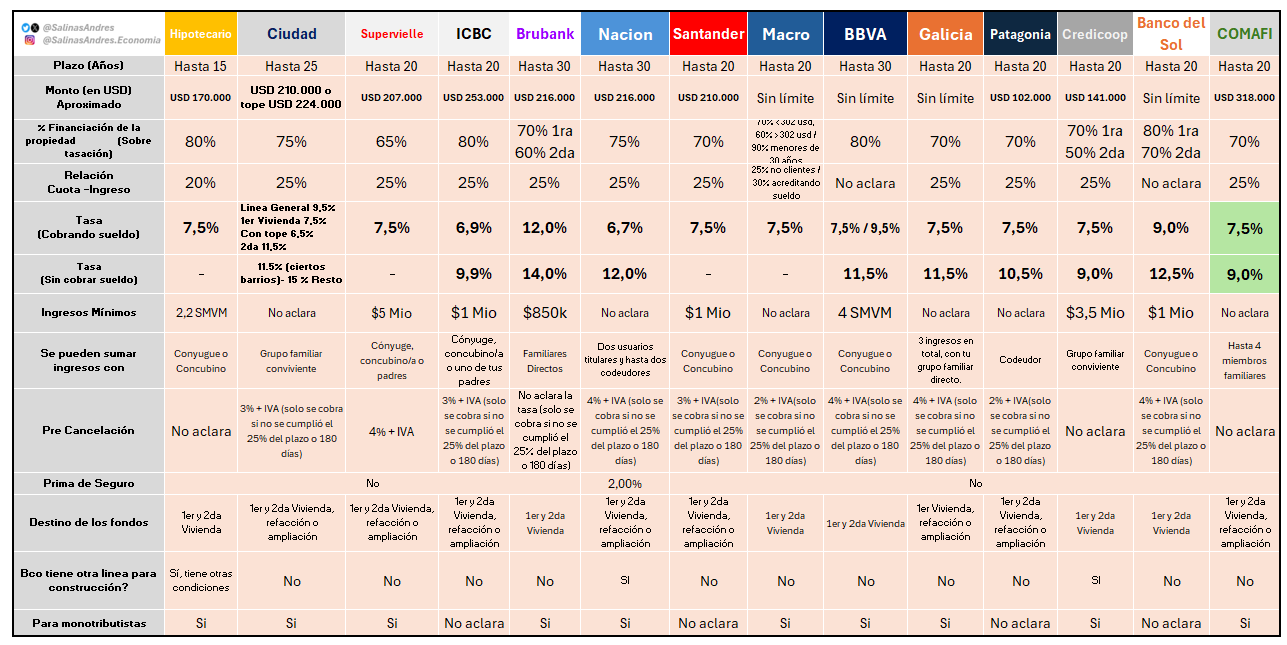
La sorpresa principal se observó en el Banco Ciudad, entidad que presentó la condición más barata del mercado con un 6,5% para primera vivienda dentro de la Capital Federal. La propuesta superó incluso la línea del Banco Nación (6,7%) y la del ICBC (6,9%). En paralelo, las entidades concentran sus esfuerzos comerciales en captar la acreditación de haberes: para los no clientes, las tasas rozan el doble o directamente quedan fuera de la oferta.
El Banco Comafi se sumó a la tendencia con la baja de la tasa para sus créditos hipotecarios UVA del 9% al 7,5% TNA para clientes con acreditación de haberes. La propuesta anunciada recientemente alcanza un plazo de hasta 20 años para compra, ampliación o refacción de vivienda, con un monto máximo equivalente a USD 318.000.
El mapa banco por banco para cuentas sueldo
El reordenamiento de las propuestas para la compra de una propiedad presenta diferencias claras según cada institución:
Banco Ciudad: tasa del 6,5%, plazo de hasta 25 años y financiamiento del 75% del valor (exclusivo CABA, hasta 80 m² y con tope por metro cuadrado).
Banco Nación (BNA): tasa del 6,7%, plazo de hasta 30 años y financiamiento del 75%.
ICBC: tasa del 6,9%, plazo de hasta 20 años y financiamiento del 80%. Para no clientes se ubica en 9,9%.
BBVA: tasa del 7,5%, plazo de hasta 30 años y financiamiento del 80%.
Banco Hipotecario: tasa del 7,5%, plazo de hasta 15 años y financiamiento del 80%.
Banco Supervielle: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 65%.
Banco Macro: tasa del 7,5%, plazo de hasta 20 años y financiamiento sin límite expreso.
Banco Santander: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 70%.
Banco Galicia: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 70%.
Banco Credicoop: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 70%.
Banco Patagonia: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 70% (10,5% para no clientes).
Banco Comafi: tasa del 7,5%, plazo de hasta 20 años y financiamiento del 70%.
Banco del Sol: tasa del 9,0%, plazo de hasta 20 años.
Brubank: tasa del 12,0%, plazo de hasta 30 años.
Cuánto se paga por un crédito de USD 75.000 y qué cambia con la baja
Para evaluar el impacto concreto en el bolsillo, el economista y docente de la Universidad de La Matanza (UNLAM), Andrés Salinas, analizó un caso representativo: una vivienda de USD 100.000 con un financiamiento del 75% (USD 75.000) a 20 años de plazo. El comprador requiere un ahorro previo de USD 25.000 más los gastos de la operación.
Bajo estas condiciones, la cuota inicial en el banco con la tasa más baja ronda los $860.000, un monto que en la mayoría de las zonas resulta inferior al costo de un alquiler equivalente. En las entidades con tasa del 7,5%, la cuota asciende a cerca de $940.000.
Dado que la relación cuota-ingreso promedio exige un 25% del salario, la fórmula para calcular la capacidad de pago necesaria equivale a multiplicar la cuota inicial por cuatro. Para la tasa más baja se requiere un ingreso familiar de $3.400.000, mientras que para el 7,5% la exigencia alcanza los $ 3.760.000, la cual se puede integrar entre deudores y codeudores.
Salinas remarcó que cuando la tasa desciende desde niveles del 10% hacia el 7,5% o 6,5%, la cuota se reduce de forma sustancial y abre la puerta a familias que antes quedaban excluidas del sistema. No obstante, advirtió sobre la naturaleza del ajuste: la relación cuota-ingreso rige solo al momento de la calificación inicial. Si con el transcurso de los meses el salario pierde frente a la inflación y la cuota pasa a representar un porcentaje mayor del ingreso, la entidad no reajusta la condición prestada.
Qué analizar más allá del interés publicitado
Al margen de la tasa nominal, la dinámica entre la inflación y la paritaria de cada trabajador determina la sustentabilidad de la deuda. Quienes cuentan con revisiones salariales trimestrales asumen descalces temporales tolerables. En cambio, con actualizaciones anuales o paritarias por debajo del Índice de Precios al Consumidor (IPC), el pago mensual se transforma en una carga compleja de administrar.
Al analizar el impacto de este nuevo escenario en la economía familiar, el contador público y consultor inmobiliario, Luis Hauserman, remarcó que la baja de tasas alivia de manera directa la carga de la cuota inicial y reduce el nivel de ingresos mínimos requeridos, lo cual expande las posibilidades de acceso al crédito para un segmento más amplio de solicitantes.
A esta variable se suma la gestión del desembolso el día de la firma. Los bancos liquidan los préstamos en pesos al tipo de cambio del momento. Si durante esa jornada se produce un salto cambiario, la suma otorgada adquiere menos divisas y obliga al comprador a aportar más del 25% inicial o a recurrir a préstamos personales de auxilio.
Respecto de los gastos totales para adquirir la propiedad, Salinas estimó que se debe prever hasta un 10% adicional sobre el valor del inmueble entre honorarios de la inmobiliaria, impuestos, tasación y costos de escrituración.
Al momento de ponderar los riesgos de un compromiso a 20 o 25 años, Hauserman concluyó que "para comparar ofertas no alcanza con mirar únicamente la tasa nominal, ya que la cuota inicial es solo una referencia y también deben considerarse la evolución de la unidad UVA y la capacidad real de pago del solicitante".
Seguí leyendo
 Mercado
Créditos hipotecarios: el Gobierno lanza otra licitación por $200.000 millones y amplía el acceso
La segunda subasta del FGS será el 6 de octubre y permitirá financiar a más compradores. Las tasas bajaron y ya rondan el 8%, pero acceder a una vivienda exige ahorros y planificación
 Mercado
Financiar una obra, el gran desafío del sector: qué alternativas buscan desarrolladores para volver a construir
El crédito hipotecario recupera protagonismo, pero el fondeo para iniciar proyectos sigue limitado. Nuevas herramientas y tecnología buscan abrir el acceso al financiamiento
 Mercado
Casa FOA 2026: el histórico Palacio Molina abre sus puertas y muestra las nuevas tendencias del diseño
La edición 42 de la muestra comenzará mañana en la ex fábrica Alpargatas de Barracas, qué luego se reconvertirá. Con espacios con arquitectura, interiorismo, materiales y otras formas de habitar
 Mercado
Se vendió una de las propiedades más caras de CABA: estaba publicada en USD 12 millones y tendrá un nuevo destino
El exclusivo inmueble de 3.367 m2 cubiertos tiene nuevo dueño. Lo construyó un piloto de TC y tiene 16 dormitorios, parque privado, pileta, gimnasio, salón de eventos y 14 cocheras
 Mercado
Castillo de Mandl: venden por USD 3,1 millones una propiedad histórica con 16 habitaciones y dónde queda
La residencia conserva más de 2.200 m2 construidos, arquitectura de época, piscina, caballerizas y un parque serrano. En qué podría reconvertirla quien la compre.
 Mercado
Tras las polémicas subastas que denunció Ladrillo, renunció el presidente de Playas Ferroviarias
Juan Nicolás Potente renunció el 4 de agosto, un día después de que la empresa estatal entregara —por un pedido de acceso a la información— la documentación de sus gastos. Antes de irse remató otros USD 24 millones de tierra pública en Palermo con el mismo esquema opaco que Ladrillo reveló en diciembre.