Financiar una obra, el gran desafío del sector: qué alternativas buscan desarrolladores para volver a construir
El crédito hipotecario recupera protagonismo, pero el fondeo para iniciar proyectos sigue limitado. Nuevas herramientas y tecnología buscan abrir el acceso al financiamiento

El mercado inmobiliario argentino enfrenta una contradicción: el crédito hipotecario comienza a recuperar espacio (sobre todo en el mercado del usado y a estrenar), pero el financiamiento para construir desde cero continúa como una de las principales deudas del sector. Los desarrolladores necesitan capital para iniciar obras, sostener los proyectos y ampliar la oferta de viviendas. Sin embargo, después de años de operar casi exclusivamente con fondos propios, todavía encuentran dificultades para acceder a préstamos y demostrar su capacidad financiera ante los bancos.
La falta de financiamiento para iniciar nuevas obras genera preocupación entre los desarrolladores, pese a la recuperación del crédito hipotecario. Los expertos advierten que el desafío es ampliar las alternativas de fondeo y facilitar el acceso a los fondos para reactivar proyectos.
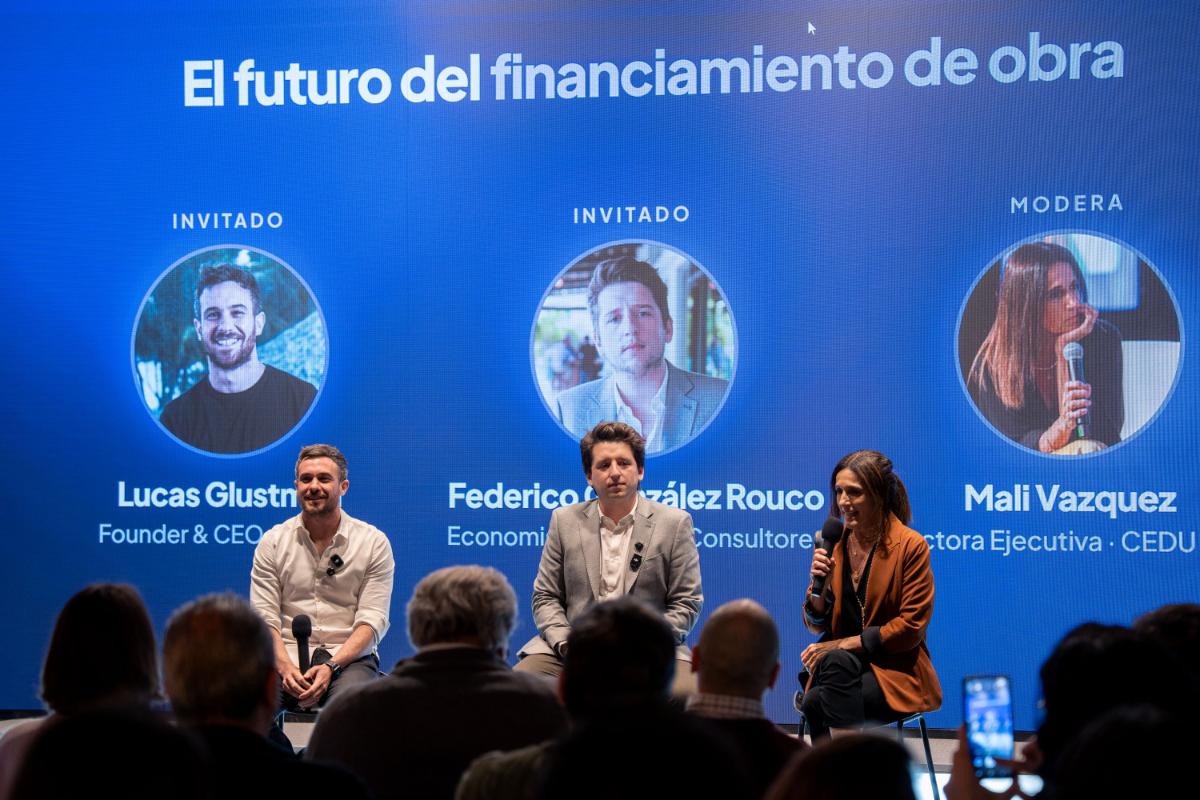
“El sistema está completamente roto”, planteó Lucas Glustman, founder y CEO de la plataforma Lebane. El diagnóstico apunta a una dificultad estructural: un desarrollador puede contar con experiencia, obras terminadas y una trayectoria consolidada, pero tener problemas para acreditar ese recorrido ante una entidad financiera. La actividad suele organizarse a través de sociedades, fideicomisos y grupos de socios distintos para cada emprendimiento. Esa fragmentación complica la evaluación de su historial como una unidad económica.
El encuentro fue moderado por Mali Vázquez, directora ejecutiva de CEDU+AEV, quien repasó tres herramientas que comenzaron a ganar lugar: los recursos del Fondo de Garantía de Sustentabilidad (FGS) para ampliar el crédito hipotecario, los préstamos en dólares y las líneas destinadas a financiar unidades en construcción.
“Respecto a los créditos hipotecarios, había mucha expectativa, pero en la realidad no se está dando a la velocidad que se esperaba. En cuanto a los créditos en dólares, las condiciones no son tan buenas, pero la herramienta existe, y eso sí es una buena noticia”, sostuvo Vázquez.
El crédito hipotecario crece, pero todavía no alcanza
Federico González Rouco, economista de Empiria Consultores, consideró que las nuevas herramientas representan avances, aunque todavía no tienen escala suficiente para modificar de manera profunda el mercado. El uso de fondos del FGS para ampliar el crédito hipotecario constituye una señal relevante, pero su alcance debe medirse frente a las necesidades de financiamiento de la economía.
En la Argentina se otorgan, en promedio, unos 3.000 créditos hipotecarios por mes. La primera licitación de fondos del FGS podría aportar recursos para financiar alrededor de 2.000 préstamos adicionales, según las estimaciones expuestas durante el encuentro. El impacto sobre las tasas y la oferta bancaria será importante para evaluar el alcance de la iniciativa, aunque el volumen todavía resulta acotado frente a los aproximadamente 16 millones de hogares del país.
El problema, además, es que el crédito hipotecario se orienta principalmente a la compra de viviendas usadas o unidades que ya pueden escriturarse. Para los desarrolladores, el desafío aparece antes: conseguir fondos para comprar terrenos, iniciar las obras, contratar mano de obra y adquirir materiales.
González Rouco planteó que una futura licitación podría contemplar viviendas con un alto grado de avance, aunque esa posibilidad todavía no está definida. La incorporación de unidades en construcción permitiría ampliar el alcance de los instrumentos disponibles, pero no resolvería por completo la falta de capital para los primeros meses de un emprendimiento.
Los dólares y el financiamiento desde el pozo
El crédito en moneda extranjera abre otra alternativa para el sector, aunque también presenta riesgos. González Rouco estimó que el financiamiento en dólares podría alcanzar un potencial de USD 6.000 millones para el conjunto de la economía, no solo para el desarrollo inmobiliario. La herramienta amplía las posibilidades de acceso al capital, pero exige analizar cómo se relacionan las obligaciones financieras con los ingresos que genera cada proyecto.
El descalce entre monedas representa uno de los principales puntos de atención. Un desarrollador que toma deuda en dólares debe evaluar si podrá afrontar los pagos con los ingresos previstos por la venta de unidades, en un mercado donde los plazos de comercialización y las condiciones de pago pueden variar. La disponibilidad de fondos, por sí sola, no garantiza que el crédito resulte conveniente para todos los emprendimientos.
Las líneas destinadas a unidades en pozo o en construcción también empiezan a aparecer en el mercado, aunque todavía con alcance limitado. Para González Rouco, el desafío más importante sigue en la etapa inicial de las obras, donde la falta de financiamiento puede postergar proyectos y afectar la futura oferta de viviendas.
El economista advirtió que los indicadores de demanda de insumos muestran una diferencia cada vez mayor entre los materiales destinados a las etapas finales de construcción y aquellos que se utilizan al comienzo de una obra. “Nunca hubo tanta brecha entre la demanda de insumos para etapa final de la obra versus etapa inicial de la obra como ahora”, afirmó. La serie comparable de Empiria Consultores, con registros de unos 15 años, refleja una distancia inédita.
La señal preocupa al sector porque la concentración de la actividad en obras avanzadas puede anticipar una menor cantidad de proyectos nuevos en el futuro. Si no aparecen mecanismos para financiar los primeros pasos de las construcciones, la oferta podría resentirse en los próximos años.
“Eso se desbloquea con financiamiento. El financiamiento es instrumento que va a dar vuelta al mercado inmobiliario”, sostuvo González Rouco. Para el economista, resulta urgente empezar a construir una cadena de financiamiento que permita sostener el desarrollo y evitar que la falta de capital frene la actividad.
La tecnología busca resolver el acceso a los fondos
La dificultad para obtener crédito no depende únicamente de la cantidad de dinero disponible. También influye la información que las empresas pueden presentar ante los bancos. En un sector donde cada emprendimiento suele tener una estructura jurídica diferente, reconstruir la trayectoria de un desarrollador puede convertirse en un proceso complejo.
Glustman describió ese obstáculo desde la experiencia de quienes buscan financiamiento. “No había manera de mostrarle al banco quién sos”, resumió. La falta de registros integrados dificulta demostrar el recorrido de una empresa, su capacidad de gestión y el cumplimiento de sus compromisos en proyectos anteriores.
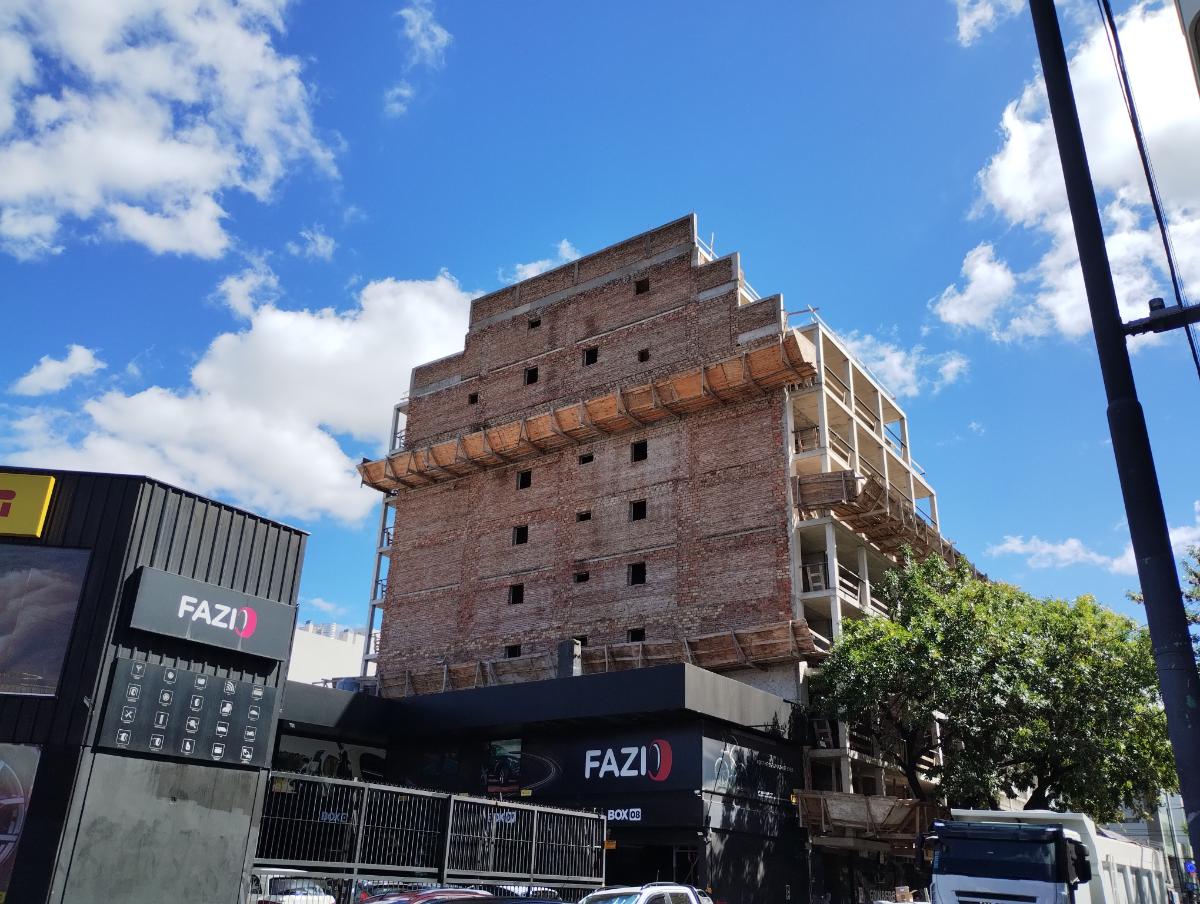
El debate expuso así dos necesidades que avanzan en paralelo. Por un lado, ampliar los instrumentos disponibles para financiar viviendas y proyectos inmobiliarios. Por otro, mejorar los mecanismos que permiten evaluar a las empresas que necesitan esos recursos.
La recuperación del crédito hipotecario puede impulsar las operaciones de compraventa, pero el desarrollo de nuevas viviendas requiere una cadena financiera que acompañe todo el proceso, desde el inicio de la obra hasta la comercialización de las unidades. Sin ese engranaje, la reactivación de la demanda corre el riesgo de no traducirse en un aumento sostenido de la oferta.
González Rouco concluyó que el financiamiento resulta clave para destrabar el inicio de las obras y generar un impacto en el mercado inmobiliario de los próximos años.
Seguí leyendo
 Mercado
Casa FOA 2026: el histórico Palacio Molina abre sus puertas y muestra las nuevas tendencias del diseño
La edición 42 de la muestra comenzará mañana en la ex fábrica Alpargatas de Barracas, qué luego se reconvertirá. Con espacios con arquitectura, interiorismo, materiales y otras formas de habitar
 Mercado
Se vendió una de las propiedades más caras de CABA: estaba publicada en USD 12 millones y tendrá un nuevo destino
El exclusivo inmueble de 3.367 m2 cubiertos tiene nuevo dueño. Lo construyó un piloto de TC y tiene 16 dormitorios, parque privado, pileta, gimnasio, salón de eventos y 14 cocheras
 Mercado
Castillo de Mandl: venden por USD 3,1 millones una propiedad histórica con 16 habitaciones y dónde queda
La residencia conserva más de 2.200 m2 construidos, arquitectura de época, piscina, caballerizas y un parque serrano. En qué podría reconvertirla quien la compre.
 Mercado
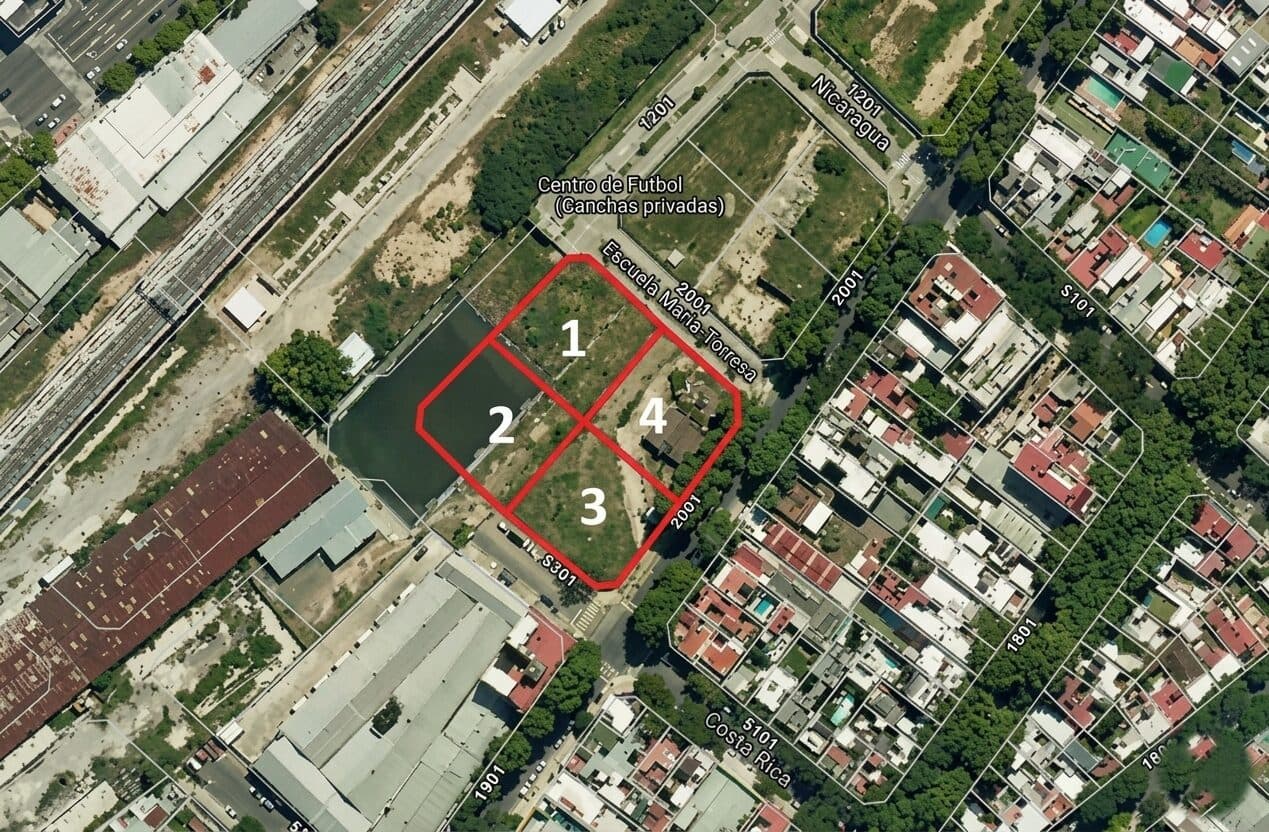
Tras las polémicas subastas que denunció Ladrillo, renunció el presidente de Playas Ferroviarias
Juan Nicolás Potente renunció el 4 de agosto, un día después de que la empresa estatal entregara —por un pedido de acceso a la información— la documentación de sus gastos. Antes de irse remató otros USD 24 millones de tierra pública en Palermo con el mismo esquema opaco que Ladrillo reveló en diciembre.
 Mercado
Guerra de tasas entre bancos por los créditos hipotecarios fondeados por el FGS de la ANSES: el mapa y qué mirar
La oferta UVA ahora es inferior al 8% de TNA tras la licitación oficial. La brecha entre entidades, el ahorro en la cuota y los costos ocultos al comprar
 Mercado
Escrituras en CABA: por qué el mercado sigue activo y qué puede pasar con los nuevos créditos
La Ciudad registró 6.055 operaciones en agosto y acumuló 41.583 en ocho meses. La expectativa está puesta en el financiamiento y en el último trimestre