Créditos hipotecarios: el Banco Nación subió la tasa de sus préstamos UVA del 6% al 6,7%
La entidad elevó el interés para quienes cobran sus haberes en el banco y buscan financiar una vivienda única. El cambio reconfigura el mapa de las líneas más competitivas y se da mientras el mercado intenta recuperar el ritmo de 2025
El Banco Nación modificó las condiciones de su principal línea de créditos hipotecarios UVA y elevó la tasa nominal anual del 6% al 6,7% para quienes cobran sus haberes en la entidad y buscan adquirir una vivienda única y de ocupación permanente.
El cambio alcanza a los préstamos destinados a propiedades de hasta 210.000 UVAs y representa un movimiento relevante dentro del mercado hipotecario, ya que el Nación es una de las entidades con mayor presencia a nivel nacional y uno de los principales jugadores del sistema.
Con la nueva tasa, el mapa de las alternativas más competitivas vuelve a modificarse. Banco Nación, Banco Ciudad y BBVA se ubican entre las entidades que ofrecen condiciones de acceso relativamente más favorables, aunque el costo de la cuota depende también del plazo, el monto solicitado y las características de cada línea.
Por qué el Nación aumentó la tasa
El movimiento ocurre después de un período en el que varios bancos habían reducido las tasas de sus créditos hipotecarios para intentar recuperar una demanda que perdió fuerza durante la segunda mitad de 2025.
Una de las claves para entender la decisión del Nación aparece en el costo que tiene la propia entidad para conseguir financiamiento de largo plazo.
En julio, el banco realizó una nueva emisión de deuda y colocó una clase ajustada por UVA a una tasa de UVA + 6,5%, dentro de una operación total equivalente a USD 270 millones.
Dos meses antes, el 7 de mayo, había realizado una emisión destinada específicamente al financiamiento hipotecario a una tasa de UVA + 5,25%.
El costo de ese fondeo aumentó así 1,25 puntos porcentuales en apenas dos meses. Para el economista Federico González Rouco, especialista en el mercado inmobiliario y de Empiria Consultores, ese movimiento puede explicar parte de la modificación aplicada ahora por el banco. Señaló. “Yo imagino que va por ahí, porque emitieron deuda a una tasa más alta que 6%”, señaló.
La lógica es que los bancos necesitan conseguir recursos de largo plazo para poder financiar préstamos que pueden extenderse durante 20 o 30 años. Cuando el costo de ese fondeo aumenta, sostener una tasa hipotecaria inferior implica que la entidad debe absorber una mayor diferencia.
El Banco Ciudad modificó sus préstamos
Mientras el Nación elevó la tasa, el Banco Ciudad introdujo cambios en otras condiciones de su línea hipotecaria. La entidad amplió el plazo máximo de financiación de 20 a 25 años y elevó el monto máximo del préstamo de $100 millones a $150 millones.
La extensión del plazo permite distribuir el capital solicitado en una mayor cantidad de cuotas y, de esa manera, reducir el valor de la cuota inicial. Esto puede ampliar el universo de familias que logran cumplir con la relación entre cuota e ingresos exigida por los bancos.
El mercado hipotecario recuperó actividad, pero sigue lejos de 2025
La modificación del Nación se produce en un momento en el que los créditos UVA comenzaron a mostrar señales de recuperación.
Durante julio se desembolsaron alrededor de USD 202 millones en créditos UVA, el volumen mensual más alto desde diciembre pasado.
Sin embargo, el nivel todavía está por debajo del ritmo que había alcanzado el mercado durante 2025. Según los cálculos de González Rouco, el monto de julio quedó 28% por debajo del promedio mensual registrado durante 2025 antes del período electoral.
El dato muestra una recuperación respecto de los meses más débiles de 2026, aunque todavía sin alcanzar los niveles que había logrado el mercado hipotecario durante buena parte del año pasado.
Qué puede pasar con las tasas hipotecarias
El mercado todavía conserva cierto margen para que las tasas de los créditos UVA continúen descendiendo, aunque el ritmo dependerá de la evolución del costo de financiamiento de los bancos y del contexto económico. Para Sebastián Cao, economista de la consultora Econométrica, las entidades privadas podrían tener espacio para ofrecer condiciones más competitivas, pero no prevé una baja marcada en el corto plazo mientras persista la incertidumbre electoral.
La competencia entre bancos también puede jugar un papel relevante. Si las entidades logran acceder a recursos de mayor plazo y a un costo menor, podrían trasladar parte de esa mejora a sus líneas hipotecarias. En cambio, mientras el fondeo continúe siendo más caro, el margen para reducir las tasas será limitado.
En este escenario, Luis Hauserman, consultor inmobiliario y contador público, ubicó las tasas actuales de los créditos UVA en un rango de entre 6% y 9,5% anual. Según explicó, el principal desafío para lograr una reducción significativa pasa por conseguir financiamiento de largo plazo, especialmente mediante el mercado de capitales.
El especialista señaló además que los bancos todavía enfrentan condiciones de fondeo restrictivas y niveles de morosidad elevados en otros productos, como tarjetas de crédito y préstamos personales. Si bien la mora de los hipotecarios continúa en niveles bajos, el contexto general del sistema financiero limita la posibilidad de una reducción fuerte de las tasas.
Para Hauserman, el desarrollo de un mercado de capitales capaz de aportar recursos a largo plazo resulta clave para que el crédito hipotecario pueda crecer de manera sostenida. “Es necesario que aparezca fondeo de largo plazo, principalmente a través del mercado de capitales”, concluyó.
Seguí leyendo
 Mercado
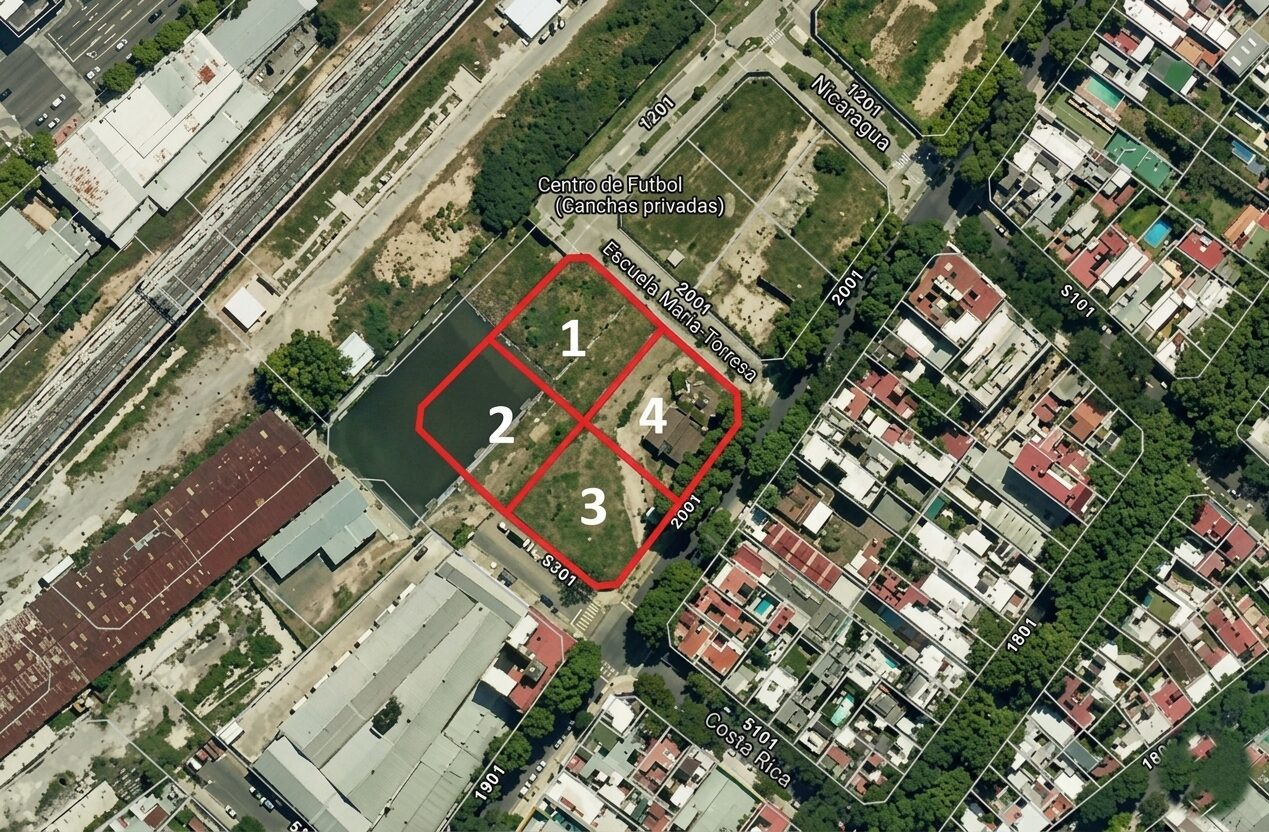
Tras las polémicas subastas que denunció Ladrillo, renunció el presidente de Playas Ferroviarias
Juan Nicolás Potente renunció el 4 de agosto, un día después de que la empresa estatal entregara —por un pedido de acceso a la información— la documentación de sus gastos. Antes de irse remató otros USD 24 millones de tierra pública en Palermo con el mismo esquema opaco que Ladrillo reveló en diciembre.
 Mercado
Guerra de tasas entre bancos por los créditos hipotecarios fondeados por el FGS de la ANSES: el mapa y qué mirar
La oferta UVA ahora es inferior al 8% de TNA tras la licitación oficial. La brecha entre entidades, el ahorro en la cuota y los costos ocultos al comprar
 Mercado
Escrituras en CABA: por qué el mercado sigue activo y qué puede pasar con los nuevos créditos
La Ciudad registró 6.055 operaciones en agosto y acumuló 41.583 en ocho meses. La expectativa está puesta en el financiamiento y en el último trimestre
 Mercado
El costo de construir subió 4% en agosto: el salto vino de la mano de obra, no de los materiales
El índice CAMARCO llegó a 22.945,2 puntos con la suba mensual más fuerte del año. Los materiales aumentaron 2,9% y la mano de obra 6,3%, empujada por una contribución del 2% que rige desde junio y recién se homologó el 21 de agosto. Medido en dólares, construir es 18,7% más caro que hace un año.
 Mercado
Propiedades nuevas vs. usadas: por qué en Rosario la brecha de precios llega al 27% y supera a CABA
La brecha llega al 15,5% a nivel país. Qué factores explican la diferencia entre una propiedad nueva y una usada y por qué cambia según cada mercado
 Mercado
Construcción en alerta: se venden propiedades, pero cada vez se construye menos, ¿por qué sucede esta distorsión?
La actividad sigue 22% debajo de 2023 y los nuevos proyectos pierden rentabilidad informan desde el mercado inmobiliario. Se advierte por el cuello de botella y los desarrolladores piden más financiamiento. Por qué el FGS de la ANSES sería clave