Construir cuesta 77% más en dólares que en 2018, pero el precio de venta en pozo apenas subió 5,4%
Ese dato se desprende del último informe Metadato de la Cámara Empresaria de Desarrolladores Urbanos (CEDU) + la Asociación de Empresarios de la Vivienda (AEV), que además identificó un fuerte deterioro en los márgenes de los desarrolladores, una desaceleración del crédito hipotecario y un mercado inmobiliario que comienza a estabilizarse tras la recuperación registrada durante 2025

El mercado inmobiliario atraviesa una etapa de mayor actividad, pero no todos los actores logran capitalizar ese movimiento. Mientras las compraventas muestran signos de consolidación y los precios de las propiedades encuentran un punto de equilibrio, los desarrolladores enfrentan un escenario mucho más desafiante: construir resulta cada vez más caro en dólares y los valores de venta no acompañan ese incremento.
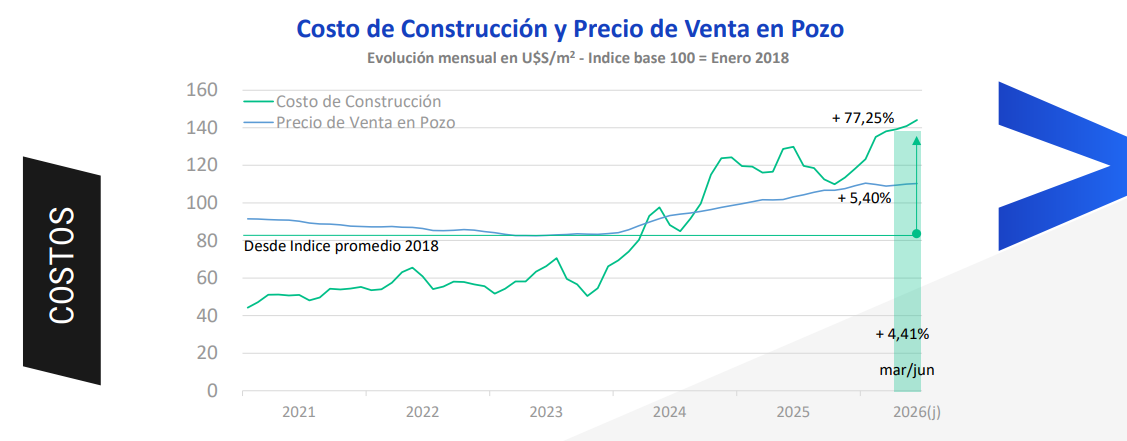
Esa es una de las principales conclusiones del último informe Metadato, elaborado por la Cámara Empresaria de Desarrolladores Urbanos (CEDU) + la Asociación de Empresarios de la Vivienda (AEV), que analizó la evolución de los principales indicadores del sector. El relevamiento mostró que el costo de construcción medido en dólares aumentó un 77,25% desde 2018, mientras que el valor de venta de las unidades en pozo apenas avanzó un 5,40% durante el mismo período.
La diferencia entre ambas curvas refleja el fuerte deterioro que sufrió la rentabilidad de los proyectos inmobiliarios. Para buena parte del sector, el incremento de los costos dejó de ser un fenómeno coyuntural para transformarse en uno de los principales desafíos de la actividad.
Costos que avanzan mucho más rápido que los precios
El informe señala que el Índice del Costo de la Construcción (ICC) medido en dólares continuó su proceso de recuperación durante el primer semestre de 2026. La apreciación del peso, sumada a la evolución de los materiales y de la mano de obra, elevó significativamente el costo de desarrollar nuevos emprendimientos.
En cambio, el precio de comercialización de los proyectos en pozo evolucionó con mucha menor intensidad. El estudio muestra que, desde 2018, las unidades nuevas aumentaron apenas un 5,40% en dólares, una diferencia que redujo considerablemente los márgenes del negocio.
Para los desarrolladores, esa situación implica absorber una parte importante del incremento de costos sin trasladarlo completamente al comprador final, en un mercado donde la demanda todavía mantiene límites claros respecto de los valores que está dispuesta a convalidar.
Un mercado más estable
Más allá del deterioro de la rentabilidad, el informe también identifica un escenario de mayor previsibilidad para el mercado residencial.
Durante los últimos meses, los precios de las propiedades usadas mostraron un comportamiento mucho más estable que en años anteriores y comenzaron a consolidarse luego del proceso de recuperación observado durante 2025.
Al mismo tiempo, el stock disponible de inmuebles en venta continuó reduciéndose. El indicador elaborado por la CEDU+AEV muestra que la oferta necesaria para absorber el inventario actual descendió hasta alrededor de 1,2 años, un nivel considerablemente inferior al registrado durante los años de menor actividad.
Ese comportamiento refleja una mayor velocidad de comercialización y un mercado donde la demanda volvió a ganar protagonismo, especialmente en los segmentos de ticket medio.
El crédito perdió parte del impulso
Otro de los aspectos destacados por el informe es el comportamiento del financiamiento hipotecario.
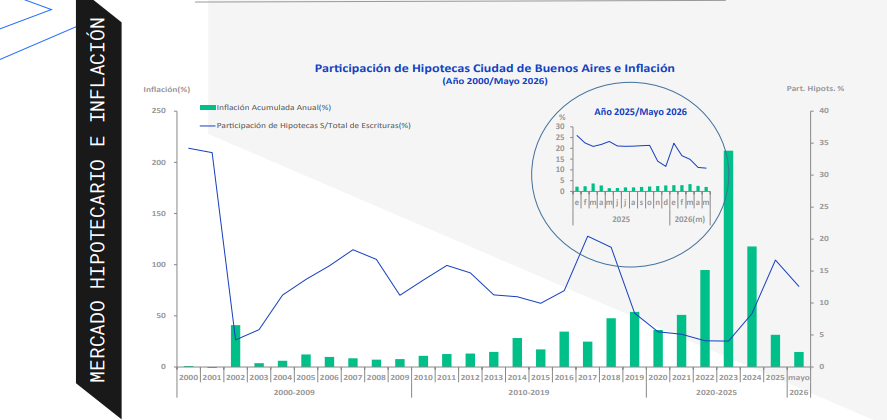
Tras convertirse en uno de los principales motores de recuperación durante 2025, el crédito comenzó a mostrar una desaceleración durante los primeros meses de este año.
El estudio indica que las hipotecas registraron una baja mensual significativa durante mayo, mientras que las entidades financieras endurecieron parte de las condiciones para acceder a los préstamos.
La combinación entre mayores requisitos, análisis crediticios más exigentes y tiempos de aprobación más extensos moderó el ritmo de nuevas operaciones, aunque el financiamiento continúa siendo uno de los pilares sobre los que el sector proyecta la recuperación de largo plazo.
Rentabilidad bajo presión
El informe también analiza el comportamiento de los alquileres y concluye que la rentabilidad medida en dólares volvió a mostrar señales de presión.
La valorización del tipo de cambio y la evolución de los valores locativos redujeron el rendimiento promedio de las inversiones residenciales, un fenómeno que también influye sobre las decisiones de quienes evalúan iniciar nuevos desarrollos destinados al mercado de renta.
Para la CEDU+AEV, el escenario actual obliga a poner el foco sobre la eficiencia de los proyectos, la optimización de costos y la velocidad de comercialización como factores determinantes para sostener la viabilidad económica de los emprendimientos.
El desafío pasa por recuperar los márgenes
Los datos del informe muestran un mercado que dejó atrás la fuerte volatilidad de los últimos años y comienza a transitar una etapa de mayor estabilidad. Sin embargo, esa mejora todavía no alcanza para recomponer la ecuación económica de los desarrolladores.
En esa línea, Ignacio Carpinelli, socio de GEWIN Real Estate, sostuvo que el principal problema no pasa únicamente por el nivel actual del costo de construcción, sino por la velocidad con la que aumentan los costos frente a la capacidad de pago de los compradores. Señaló que este escenario obliga a los desarrolladores a analizar con mucho más detalle cada nuevo emprendimiento, desde la incidencia del terreno y la ubicación hasta el ritmo esperado de ventas y la estructura financiera de cada proyecto.
Carpinelli explicó que el mercado no atraviesa una paralización generalizada, aunque sí observa una actitud mucho más prudente por parte de los desarrolladores. Comentó que algunos proyectos reprograman lanzamientos, dividen las obras en distintas etapas o revisan tipologías, superficies y planes de pago para preservar la rentabilidad. Indicó: «Más que una retracción total, vemos un mercado mucho más profesional, selectivo y cuidadoso al momento de asumir nuevos compromisos».
La recuperación de la ecuación económica dependerá principalmente de una mayor estabilidad macroeconómica, del desarrollo del crédito hipotecario y de herramientas de financiamiento de largo plazo que permitan sostener tanto la demanda como la inversión. Carpinelli concluyó que el diagnóstico planteado por el informe Metadato refleja con claridad el momento que atraviesa el sector: «La previsibilidad es la variable más importante para recuperar la rentabilidad, impulsar nuevos desarrollos y darle continuidad al crecimiento de la actividad».
 Mercuria Garantías
Seguí leyendo
 Mercado
La “inmobiliaria de Milei” mira a Tigre: libera más de 60.000 m2 y los prepara para su venta
La AABE suma tierras junto al Parque de la Costa a la agenda de ventas estatales. ¿Qué se podría construir allí? En la zona, una vivienda premium puede trepar a USD 500.000
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios