El crédito hipotecario llegó al pozo: cómo comprar en obra y qué cambia para la construcción
El Banco Ciudad aprobó el primer crédito con hipoteca divisible para comprar en pozo: financia hasta el 75% y a 25 años. El FGS de la ANSES también habilita estas operaciones.
La hipoteca divisible dejó de ser una herramienta que solo existía en la normativa y llegó a su primera operación concreta en la Argentina. El Banco Ciudad firmó un acuerdo con MARMA Desarrollos para financiar la compra de departamentos durante la construcción de un edificio en Núñez. La experiencia abre una alternativa para compradores que hasta ahora dependían de sus ahorros o de los planes de pago de las propias desarrolladoras para ingresar a un emprendimiento.
La novedad llega en un momento en el que el Gobierno también busca ampliar el fondeo hipotecario. El Banco Central convocó una nueva licitación de depósitos UVA del Fondo de Garantía de Sustentabilidad (FGS) por $200.000 millones y, entre las condiciones, incorporó expresamente la posibilidad de destinar esos recursos a créditos para viviendas en construcción con hipotecas divisibles.
La combinación de ambas iniciativas puede acercar el financiamiento bancario a una etapa del negocio inmobiliario que históricamente dependió de las preventas y del capital de los desarrolladores.
El primer proyecto aprobado está en Núñez
El emprendimiento elegido para poner en marcha el mecanismo pertenece a MARMA Desarrollos y se ubica en Guayra 2343, a media cuadra de avenida Cabildo y cerca de la estación Congreso de Tucumán de la línea D.
El edificio tendrá 12 pisos, con 35 departamentos de dos ambientes, una unidad de tres ambientes y dos locales comerciales en planta baja.
El Banco Ciudad financiará hasta el 75% del precio de venta, con un monto máximo de $200 millones y un plazo de hasta 25 años, incluido el período de construcción. El préstamo se ajusta por UVA y tiene una tasa nominal anual fija del 9,5%.
El comprador debe integrar inicialmente el 25% del valor de la propiedad. Una vez cumplido ese requisito, el banco puede desembolsar hasta otro 30% durante la obra, mediante entregas parciales vinculadas con los avances de construcción. Durante esa etapa, el cliente paga solamente los intereses.
Al finalizar el edificio, con la posesión y la correspondiente subdivisión del inmueble, la entidad libera el saldo restante del crédito y comienza la amortización del capital. De esta manera, el préstamo acompaña el proceso constructivo y no exige que la unidad esté terminada para iniciar el financiamiento.
Para acceder, los solicitantes deben ser mayores de 18 años y destinar la propiedad a vivienda única y de ocupación permanente. Se admiten hasta dos titulares y la posibilidad de incorporar un garante. La cuota no puede superar el 22% de los ingresos netos familiares.
Los trabajadores en relación de dependencia deben acreditar sus haberes en el Banco Ciudad o trasladar allí su cuenta sueldo. Los autónomos y monotributistas pueden solicitar el préstamo mediante la contratación del Paquete Crecer de la entidad. El banco también establece un límite de edad de 70 años para el titular al finalizar el crédito.
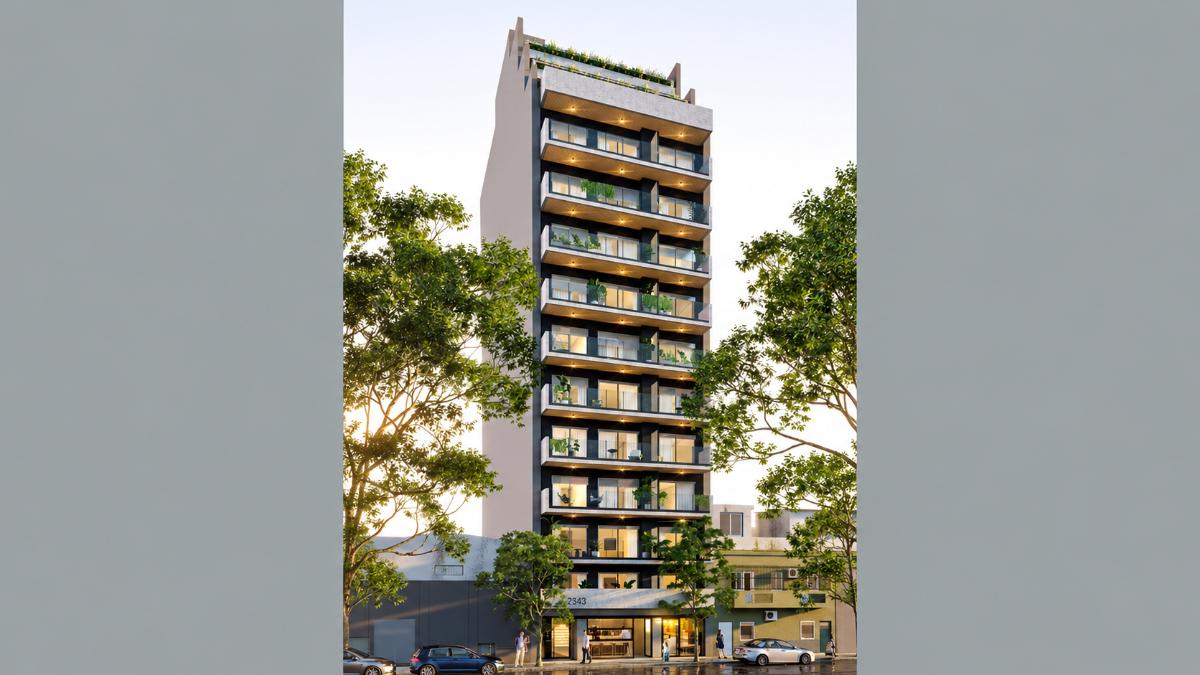
En cuanto a los precios, las unidades de dos ambientes de Guayra 2343 parten de USD 168.000 para departamentos pasantes de 49 m2. Las unidades al frente, de 59 m2, se ofrecen desde USD 197.000, mientras que las de contrafrente, de 53 m2, parten de USD 182.000. También hay un departamento de dos ambientes con patio, de 85 m2, a USD 242.000. La unidad de tres ambientes, de 68 m2 y ubicada en el piso 12, tiene un valor de USD 289.000.
Claudio Saffirio, subgerente general de Banca Empresas del Banco Ciudad, destacó el objetivo de extender la herramienta a otros desarrollos: "Desde el Ciudad, impulsamos la demanda y también la oferta, a través de préstamos para financiar desde el pozo. Queremos multiplicar esta herramienta para nuevos desarrollos orientados a la clase media, para que puedan comprar viviendas a estrenar, con crédito a largo plazo en la Ciudad de Buenos Aires".
Por su parte, Roberto Farall, titular de MARMA Desarrollos, señaló que el financiamiento permitirá acercar los nuevos emprendimientos a más familias y ampliar las posibilidades de acceso a una vivienda.
Qué cambia con la hipoteca divisible
El mecanismo tiene respaldo en el DNU 1017/2024 y en la Resolución Conjunta 2/2025, que reglamentó su instrumentación. La normativa permite constituir una hipoteca sobre el terreno donde se desarrolla el emprendimiento y dividirla posteriormente entre las unidades funcionales.
El comprador puede registrar el boleto de compraventa y acceder a un financiamiento individual mientras avanza la construcción. Cuando se termina el edificio, se realiza la subdivisión y cada departamento queda asociado con su correspondiente crédito y garantía hipotecaria.
Iván Kerr, abogado, ex secretario de Vivienda de la Nación y ex presidente de Procrear en la era de Mauricio Macri, consideró que el acuerdo entre el Banco Ciudad y MARMA representa un paso decisivo para llevar a la práctica una herramienta que ya contaba con respaldo normativo: "El crédito hipotecario para viviendas terminadas no alcanza por sí solo para impulsar la construcción. En cambio, financiar compradores desde el pozo puede acelerar las preventas, aportar recursos a los desarrolladores y facilitar el inicio de nuevos proyectos".
Kerr también planteó que el desafío será extender la experiencia a otras entidades financieras, especialmente al Banco Nación, por su peso en el mercado hipotecario. Además, identificó la necesidad de desarrollar seguros y fondos de garantía que permitan reducir el anticipo exigido a las familias.
En ese sentido, advirtió que un préstamo que cubre el 75% del valor todavía exige un ahorro previo importante. La posibilidad de elevar el financiamiento al 85% o 90% mediante seguros hipotecarios o fondos de garantía permitiría ampliar el universo de compradores.
El FGS también habilita fondos para viviendas en construcción
El nuevo escenario tiene otro componente. El Banco Central estableció, mediante la Comunicación B 13258 del 13 de noviembre, las condiciones para una tercera licitación de depósitos a plazo fijo UVA del FGS por $200.000 millones.
La novedad es que los fondos podrán utilizarse no solamente para créditos hipotecarios tradicionales, sino también para operaciones instrumentadas mediante boletos de compraventa con compromiso de constitución de hipoteca o garantías de hipotecas divisibles pendientes de división.
La disposición contempla préstamos para adquirir, construir, ampliar o refaccionar viviendas. Los créditos deberán tener un plazo mínimo de 15 años, un tope de 150.000 UVA y una tasa que no podrá superar UVA más 7,5% nominal anual. Las entidades financieras tendrán 90 días desde la acreditación de los fondos para aplicarlos a nuevos préstamos.
La medida recibió el respaldo de la Cámara Empresaria de Desarrolladores Urbanos (CEDU) y la Asociación de Empresarios de la Vivienda (AEV), que difundieron un comunicado conjunto a favor de incorporar las viviendas en construcción al esquema de financiamiento.
Damián Tabakman, presidente de CEDU+AEV, y Carlos Spina, vicepresidente de la entidad, destacaron que la posibilidad de constituir hipotecas divisibles acerca el crédito al proceso productivo de la vivienda y no solamente al inmueble terminado.
"Financiar al comprador desde el pozo es, al mismo tiempo, una de las formas más eficaces de financiar la construcción de las viviendas que el país necesita", sostuvieron.
También remarcaron el efecto multiplicador de este tipo de operaciones: cuando una familia obtiene una hipoteca para comprar una vivienda en construcción, se pone en marcha una obra que genera empleo y actividad para proveedores, fabricantes de materiales, profesionales y otros sectores vinculados con la industria.
El acuerdo entre el Banco Ciudad y MARMA será una primera prueba para que la hipoteca divisible se extienda a otros proyectos y entidades financieras. El desafío será sumar bancos, desarrolladoras y más compradores.
Para Kerr, la clave está en multiplicar esta experiencia y convertirla en una herramienta habitual del mercado. El ex secretario de Vivienda sostuvo: "El desafío ahora es que otros bancos sigan el mismo camino y conviertan este primer antecedente en una modalidad extendida".
Seguí leyendo
 Mercado
Créditos hipotecarios para comprar vivienda en pozo: nueva medida del Gobierno, ¿se reactivará la construcción?
El BCRA amplía las alternativas para financiar unidades en construcción. Desarrolladores y especialistas analizan el impacto en las ventas, las obras y el acceso a la vivienda
 Mercado
El cuadro nazi que puso a una inmobiliaria en los medios del mundo y la casa que vendió ChatGPT
Manuel Ladanaj contó cómo una inmobiliaria de Mar del Plata llegó a 3 millones de visualizaciones, captó clientes del exterior y protagonizó historias insólitas. ¿La Feliz en auge?
 Mercado
Expensas: ya cuestan $341.477 por mes en la Argentina y uno de cada ocho edificios acumula deudas
Aumentaron 3,12% en octubre y acumulan un alza interanual del 38,13%. La morosidad alcanza al 12,2% de los consorcios relevados: ¿Habrá salida?
 Mercado
El costo oculto de construir en Tigre: cuánto cuesta desarrollar y qué cambió con la nueva ordenanza urbanística
Hasta abril hubo más de 90 proyectos paralizados y fuertes reclamos de desarrolladores. Qué costos municipales deben afrontar las empresas y cómo impacta la nueva regulación en las inversiones
 Mercado
Casi 75.000 departamentos en venta en CABA: dónde se concentra la oferta y cuánto cuesta comprar
Las publicaciones permanecen unos 240 días en el mercado, mientras el metro cuadrado usado acumula un año de estabilidad y los compradores encuentran margen para negociar
 Mercado
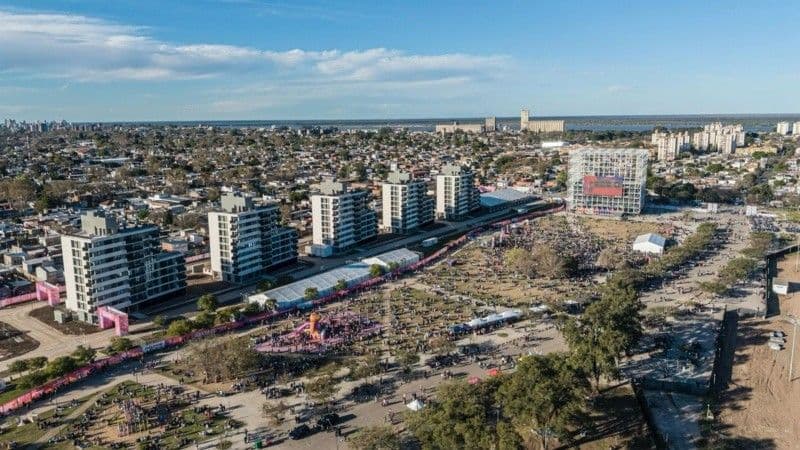
De Villa Olímpica a la venta de departamentos desde USD 80.000 con créditos hipotecarios UVA
Las unidades forman parte de Miradores del Sur, un complejo ubicado en el predio del ex Batallón 121, en la zona sur de Rosario. Banco Santa Fe financia hasta el 75% del valor, a 20 años