Qué banco ofrece créditos hipotecarios de hasta $200 millones para cambiar de vivienda: requisitos y cómo acceder
La línea financia hasta el 75% del valor de una propiedad única y permite devolver el préstamo en 25 años. Está destinada a quienes buscan mudarse a una vivienda más amplia o más nueva
El Banco Ciudad redujo la tasa de interés de una de sus líneas de créditos hipotecarios UVA, destinada a quienes ya tienen una propiedad y necesitan mudarse a otra más grande o más nueva. La nueva tasa fija quedó en el 7,5% nominal anual, frente al 9,5% anterior, con un monto máximo de $200 millones y un plazo de devolución de hasta 25 años.
La propuesta apunta a quienes buscan mejorar sus condiciones habitacionales, por ejemplo, pasar de un departamento de un ambiente a uno de dos o sumar un dormitorio para una familia. El préstamo permite financiar la compra de una vivienda única y de ocupación permanente, incluso mediante operaciones simultáneas de compra y venta.
La reducción de dos puntos porcentuales se produjo después de que la entidad obtuviera nuevos recursos a través de las licitaciones del Fondo de Garantía de Sustentabilidad (FGS) de ANSES. Ese fondeo permitió mejorar las condiciones de la línea para quienes necesitan cambiar de vivienda.
Cuáles son las condiciones del crédito
El préstamo se otorga en UVA (Unidad de Valor Adquisitivo), por lo que el capital y las cuotas en pesos se actualizan según el valor de esa unidad. Aunque la tasa nominal anual es fija, el importe que paga el tomador puede variar con la inflación.
Las principales condiciones son:
• Tasa de interés: 7,5% TNA fija.
• Monto máximo: $200 millones.
• Plazo: hasta 25 años.
• Financiación: hasta el 75% del valor del inmueble.
• Relación cuota-ingreso: hasta el 25% de los ingresos netos del solicitante o de su grupo familiar.
• Sistema de amortización: francés.
• Destino: adquisición de una vivienda única y de ocupación permanente en las zonas de influencia del Banco Ciudad.
El límite de financiación implica que el comprador debe contar con ahorros para cubrir el porcentaje del precio que no financia el banco, además de los gastos de la operación. El monto final depende de la evaluación crediticia y de la tasación del inmueble.
Quiénes pueden solicitarlo
La línea está dirigida a personas físicas mayores de edad que trabajen en relación de dependencia y cobren su sueldo en el Banco Ciudad o decidan trasladar allí su cuenta sueldo.
También pueden acceder monotributistas y trabajadores autónomos que contraten el Paquete Crecer de la entidad. El banco admite la figura de un garante, que permite sumar ingresos para mejorar la capacidad de acceso al préstamo.
La relación entre la cuota y los ingresos netos no puede superar el 25%. Esto significa que el banco evalúa la capacidad de pago del solicitante y, cuando corresponde, la de su grupo familiar. La aprobación también queda sujeta a los requisitos de documentación y a la evaluación crediticia de la entidad.
Consejos para sacar un crédito sin poner en riesgo las finanzas
Antes de solicitar un crédito hipotecario, Carolina Cabrera, asesora financiera y contadora pública, recomendó analizar los ingresos, los gastos fijos y las deudas del hogar. Como referencia prudente, la cuota no debería superar el 25% de los ingresos netos familiares. También aconsejó ahorrar para el anticipo y los gastos de la operación sin utilizar todo el dinero disponible, para conservar un fondo de emergencia.
Otro error frecuente es enamorarse de una propiedad antes de hacer las cuentas o mirar únicamente la primera cuota. Cabrera sugirió revisar el Costo Financiero Total (CFT), pedir un presupuesto desglosado de los gastos de compraventa y constitución de la hipoteca, y comparar distintas propuestas bancarias. Además, advirtió que una tasación inferior al precio acordado puede obligar al comprador a aportar más dinero propio.
En los préstamos UVA, la especialista señaló que una tasa fija no impide que la cuota aumente en pesos, porque el capital se actualiza según la inflación. Por eso, recomendó evaluar qué ocurriría si los ingresos crecieran por debajo de los precios y consultar antes de firmar qué alternativas ofrece el banco ante una dificultad de pago. Si aparece un problema, aconsejó comunicarse con la entidad antes de acumular atrasos y evitar cubrir la hipoteca con deuda cara de tarjeta.
La decisión de comprar, concluyó Cabrera, debe basarse en la capacidad real de pago de cada familia y no solo en las condiciones del mercado. Una tasa más baja no compensa necesariamente una propiedad cara, del mismo modo que una oportunidad inmobiliaria no justifica asumir una cuota que deje al hogar sin margen para afrontar imprevistos.
Seguí leyendo
 Inversión
Por qué los monoambientes lideran el precio del m2 en CABA y cuánto cuestan por barrio
La oferta supera las 5.000 unidades y la rentabilidad bruta anual se estima en 5,7%. Qué explica el fenómeno y cómo influye el crédito hipotecario
 Inversión
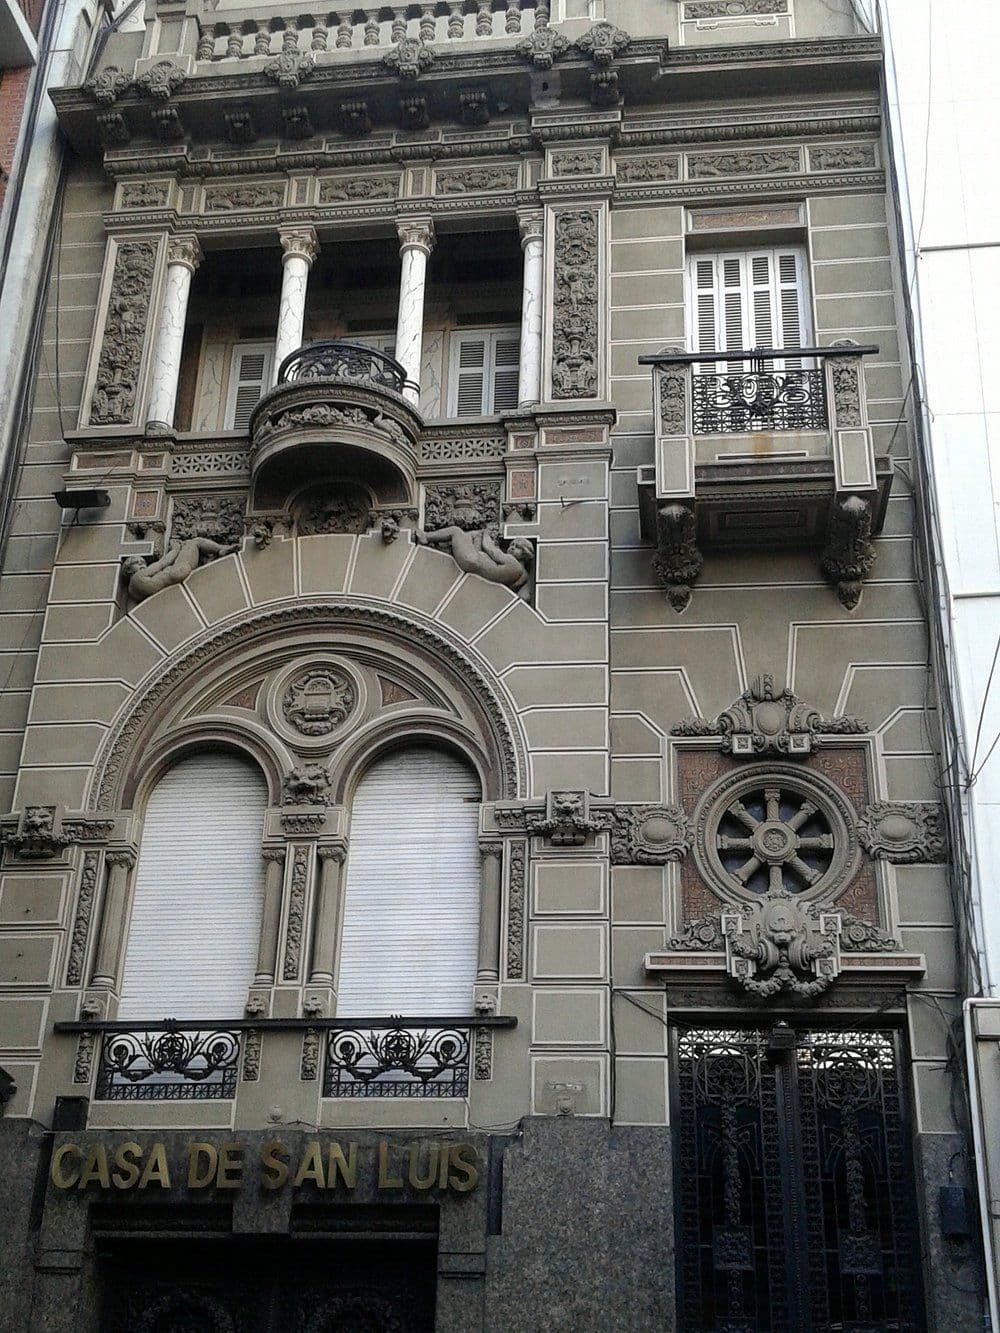
El Palacio Lagomarsino, una joya Art Nouveau que San Luis vuelve a poner en venta: ¿Cuánto vale?
Diseñado por Virginio Colombo en 1920, el edificio de Recoleta conserva vitrales, frescos y ornamentaciones originales. Poggi impulsa una nueva subasta tras el intento fallido de 2024
 Inversión
Inocencia Fiscal II: las claves que pueden facilitar el uso de dólares para comprar una propiedad
La nueva ley modifica el régimen fiscal, incorpora un mecanismo para evitar reclamos retroactivos de Bienes Personales y establece cambios para los que buscan llevar ahorros no declarados al ladrillo
 Inversión
REIT o departamento para renta: qué conviene para invertir en ladrillos
El debut del primer REIT argentino abre una pregunta concreta: ¿conviene más entrar al fondo o comprar un departamento para alquilar? Cada camino tiene ventajas reales y costos que muchas veces no se ven.
 Inversión
Cuánto necesitás ganar para acceder a un crédito hipotecario UVA en 2026
Los préstamos ajustados por UVA volvieron al centro de la escena para quienes buscan comprar su vivienda. Con un ejemplo concreto y supuestos claros, repasamos cómo se calcula la cuota inicial y el ingreso que el banco suele exigir.
 Inversión
Crédito UVA: ventajas, riesgos y cuánto pesa la inflación en la cuota
El crédito hipotecario UVA permite arrancar con cuotas más bajas que un préstamo tradicional, pero ata el capital y la cuota a la inflación. Cómo funciona el mecanismo, por qué conviene mirarlo de cerca y qué riesgos asumir antes de firmar.