Casi 4 de cada 10 jóvenes argentinos no pueden independizarse: cuántos créditos hipotecarios hacen falta para cambiar la
Un informe del OFAVA reveló que 2,55 millones de jóvenes de 25 a 35 años siguen en el hogar familiar. Harían falta hasta 1,1 millones de créditos para revertirlo
La posibilidad de independizarse y acceder a una vivienda propia se convirtió en uno de los grandes desafíos para los jóvenes argentinos. Casi cuatro de cada diez personas de entre 25 y 35 años todavía viven con sus padres u otros familiares porque no logran reunir las condiciones económicas para formar un hogar propio. El problema no se limita al acceso a la propiedad: también refleja las dificultades para alquilar, los ingresos insuficientes y la falta de financiamiento a largo plazo.
Un informe especial del Observatorio Federal de Acceso a la Vivienda Argentina (OFAVA), correspondiente a octubre de 2026, puso cifras a esa realidad: 2,55 millones de jóvenes, equivalentes al 37% de esa franja etaria, no lograron emanciparse. El estudio también calculó cuántos préstamos hipotecarios necesitaría el país para acercarse a los niveles europeos o, en un escenario más ambicioso, eliminar por completo la falta de emancipación.
Las estimaciones plantean dos escenarios. Si Argentina redujera la proporción de jóvenes que viven con sus familias hasta el promedio de la Unión Europea, del 37% al 30,1%, necesitaría alrededor de 250.000 créditos hipotecarios y 217.000 viviendas en alquiler. En cambio, si todos los jóvenes no emancipados lograran formar su propio hogar, la demanda podría alcanzar 1,1 millones de préstamos y casi un millón de alquileres.
Federico González Rouco, economista que lidera los informes del OFAVA, explicó que el trabajo tomó como punto de partida la situación actual y proyectó cómo se distribuirían los nuevos hogares entre propietarios e inquilinos, según el comportamiento de quienes ya lograron independizarse.
Explicó: "En un escenario, Argentina llega a un grado de emancipación, o por el contrario, de no emancipación, que sería como el inverso, de Europa. Europa tiene un porcentaje de jóvenes no emancipados de 30%. Y el otro escenario es en el que erradicamos la no emancipación total".
El alquiler como primera puerta de salida
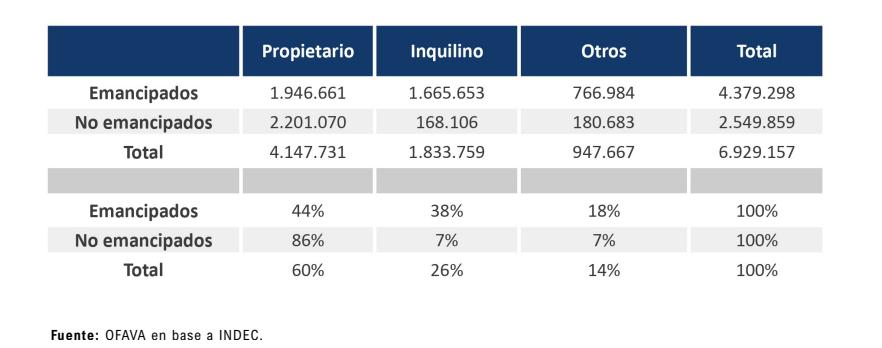
El relevamiento analizó a 6,9 millones de jóvenes de entre 25 y 35 años. De ese universo, 4,4 millones ya lograron emanciparse y encabezan sus propios hogares. Entre ellos, el 44% es propietario y el 38% alquila. El resto accede a la vivienda mediante otras modalidades.
La situación cambia entre quienes todavía viven con sus familias: el 86% pertenece a hogares cuyo jefe es propietario. El dato refleja que la falta de alternativas de acceso a la vivienda condiciona la posibilidad de independizarse.
Para González Rouco, el mercado de alquileres cumple un papel central porque permite formar un hogar sin necesidad de comprar una propiedad. Allí donde existe mayor actividad económica, oferta educativa, cultural y laboral, suele haber un mercado locativo más dinámico.
"Cuando hay un mercado de alquileres dinámico, es más fácil para una persona poder irse de su casa sin la necesidad de tener que comprar un inmueble", dijo el economista.
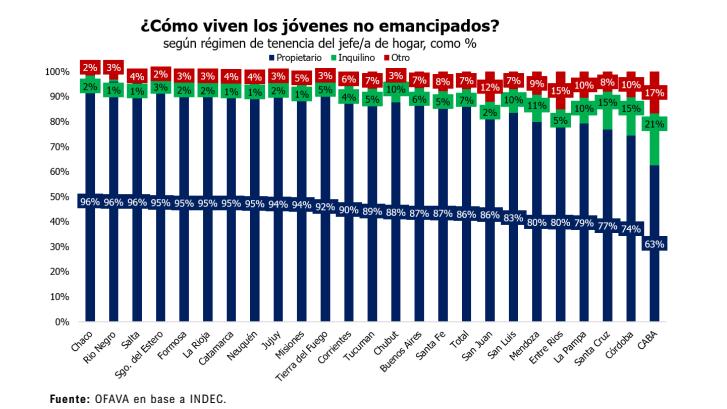
El informe también mostró fuertes diferencias territoriales. En diez provincias, principalmente del norte y la Patagonia, el 94% o más de los jóvenes no emancipados vive en hogares propietarios. En esos distritos, los que pertenecen a hogares inquilinos no superan el 3%.
En el otro extremo aparece CABA: el 63% de los jóvenes que todavía viven con sus familias pertenece a hogares propietarios y el 21% a inquilinos. Córdoba registra 74% y 15%, respectivamente. La provincia de Buenos Aires concentra 1,04 millones de jóvenes no emancipados, con un 87% en hogares propietarios y apenas un 6% en hogares inquilinos.
González Rouco ubicó al norte del país como la región con mayor proporción de jóvenes que no logran independizarse, mientras que la Patagonia y Capital Federal presentan los niveles más bajos. También relacionó esas diferencias con los ingresos, el precio de las propiedades en relación con los salarios, la oferta de alquileres y la disponibilidad de financiamiento.
Hasta 1,1 millones de créditos para cambiar el escenario
El informe del OFAVA plantea dos posibilidades para dimensionar la necesidad de financiamiento. La primera, considerada un escenario piso, supone que Argentina reduce la tasa de no emancipación al 30,1%, el promedio de la Unión Europea en 2025. Eso permitiría que unos 460.000 jóvenes dejen el hogar familiar.
De ese grupo, aproximadamente 247.000 accederían a una vivienda propia y 217.000 optarían por alquilar. Bajo el supuesto de que la mayoría de quienes compren necesitará financiamiento bancario, el país requeriría cerca de 250.000 créditos hipotecarios.
El segundo escenario es más ambicioso: supone que los 2,55 millones de jóvenes que hoy no lograron emanciparse puedan formar su propio hogar. En ese caso, 1,13 millones accederían a la propiedad, 970.000 alquilarían y otros 447.000 utilizarían modalidades alternativas de tenencia. La necesidad de financiamiento se ubicaría en torno a 1,1 millones de préstamos.
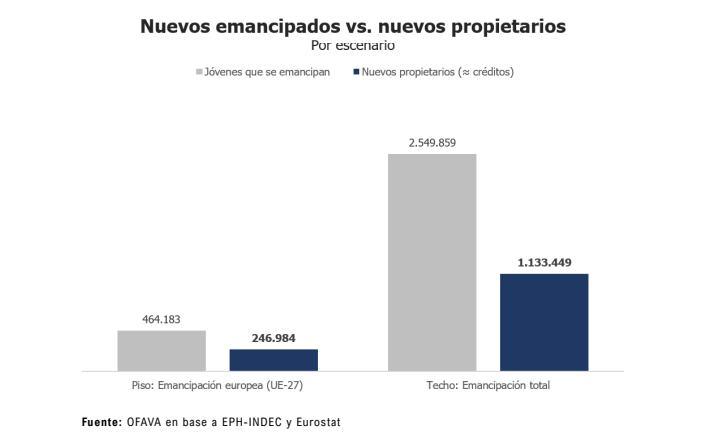
La diferencia entre ambos cálculos muestra la magnitud del desafío. Incluso para alcanzar un nivel de emancipación similar al europeo, el mercado necesitaría una cantidad de créditos que supera ampliamente el volumen de operaciones hipotecarias que registra actualmente el país.
Pero el financiamiento no es el único problema. Para que esos jóvenes puedan acceder a una vivienda también se necesita ampliar la oferta de alquileres y mejorar las condiciones económicas de los hogares.
Quiénes pueden acceder hoy a un crédito hipotecario
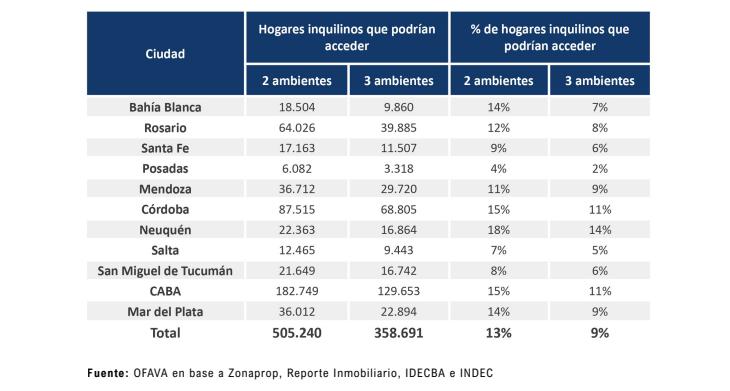
El estudio también midió cuántos hogares están actualmente en condiciones de obtener un préstamo. Para eso tomó once de los principales aglomerados urbanos y analizó a los hogares inquilinos con empleo formal, bajo una simulación de un crédito UVA de USD 75.000 a 20 años, con una tasa anual del 7,5%. La cuota no podía superar el 25% de los ingresos familiares.
El resultado fue limitado: 505.240 hogares podrían acceder a un crédito para comprar un departamento de dos ambientes, mientras que 358.691 estarían en condiciones de adquirir uno de tres ambientes. Son 13% y 9% del universo de hogares inquilinos analizado, respectivamente.
La capacidad de compra también presenta diferencias importantes entre ciudades:
Neuquén: encabeza el relevamiento, con 18% de hogares inquilinos en condiciones de comprar un dos ambientes y 14% para un tres ambientes.
CABA y Córdoba: registran 15% y 11%, respectivamente, para las dos tipologías.
Bahía Blanca: alcanza 14% para dos ambientes y 7% para tres.
Posadas: aparece entre los mercados más restrictivos, con apenas 4% y 2%, respectivamente.
En términos absolutos, CABA concentra unos 183.000 hogares con capacidad de acceder a un dos ambientes, Córdoba reúne 88.000 y Rosario, 64.000. Entre las tres ciudades representan dos de cada tres hogares con posibilidades de financiamiento.
El informe también detectó que pasar de un departamento de dos a uno de tres ambientes reduce casi 30% la cantidad de hogares que podrían calificar para el préstamo. En ocho de las once ciudades, menos de uno de cada siete inquilinos podría comprar una vivienda de dos ambientes con financiamiento.
Sin embargo, González Rouco advirtió que estas estimaciones no incluyen a los jóvenes que todavía viven con sus padres, quienes suelen tener ingresos más bajos o inestables y, por lo tanto, mayores dificultades para cumplir los requisitos bancarios.
El universo de 505.000 hogares representa una referencia de capacidad actual, no una demanda efectiva de jóvenes emancipados. El propio estudio aclara que contempla inquilinos de todas las edades y solamente once aglomerados urbanos.
Tasas, ingresos y falta de escrituras: los obstáculos que siguen
Para el economista, la caída del volumen de créditos hipotecarios respondió al aumento de las tasas durante 2025 y comienzos de 2026. Aunque luego comenzaron a bajar y convergieron hacia niveles cercanos al 7% anual, todavía se ubican por encima de los registros de 2024.
González Rouco consideró que el mercado necesita resolver un problema estructural de financiamiento. "Lo que falta es poder pensar estructuralmente cómo aumentar el fondeo a un bajo costo y que eso tenga un correlato después a una reducción de tasas y que eso eventualmente demande menores ingresos por parte de los hogares", planteó.
También mencionó la importancia de recuperar los ingresos y ampliar la formalidad laboral, dos condiciones que inciden directamente en la posibilidad de calificar para un préstamo. A esos factores sumó una dificultad menos visible: la falta de escrituras en distintas provincias.
Advirtió: "Hay provincias del país en donde, por ejemplo, un cuarto de las viviendas no tienen escritura. Entonces, pensar un mercado de crédito donde muy pocas viviendas son apto crédito es muy complejo".
En ese escenario, destacó el papel de los bancos públicos provinciales, que tienen una incidencia importante en sus respectivos mercados. Mencionó como ejemplos al Banco de Entre Ríos, Banco de Santa Fe, Banco de Córdoba, Banco de Neuquén y Banco Municipal de Rosario.
González Rouco advirtió que el crédito hipotecario necesita mayor fondeo y tasas más bajas, pero también un mercado inmobiliario más formalizado. Cerró: "En esos lugares, pensar un mercado de crédito donde muy pocas viviendas son apto crédito es muy complejo".
Seguí leyendo
 Guías
Casi 4 de cada 10 jóvenes no pueden independizarse: cuántos créditos hipotecarios hacen falta para cambiar la situación
Un informe del OFAVA reveló que 2,55 millones de jóvenes de 25 a 35 años siguen en el hogar familiar en Argentina. Harían falta hasta 1,1 millones de créditos para revertirlo
 Guías
Misma cuadra, distinto valor: por qué dos propiedades se tasan diferente
La ubicación no alcanza para determinar el precio: el terreno, la normativa urbanística y el potencial de construcción pueden generar diferencias de valor incluso entre unidades cercanas
 Guías
Alquilás un departamento: qué impuestos pagás en 2026 y cuánto te queda en la mano, con tres casos reales
Desde enero el alquiler de vivienda no paga Ganancias, el monotributo no es obligatorio y con el contrato registrado el departamento queda exento de Bienes Personales. Qué queda por pagar y cuánto te queda, con tres casos con números.
 Guías
Cómo alquilar sin garantía propietaria: qué opciones tenés hoy y qué te pueden pedir
Conseguir un garante con propiedad es el mayor obstáculo para alquilar. Tras la desregulación, la garantía se pacta libremente: qué alternativas existen, cuánto pesan en el bolsillo y en qué fijarte antes de firmar.
 Guías
Guía para comprar tu primera propiedad: pasos, costos y qué tener en cuenta
De la búsqueda a la escritura: el recorrido completo para comprar tu primera vivienda en Argentina, con los gastos que casi nadie te cuenta de entrada.
 Guías
Guía para alquilar en 2026: qué mirar del contrato, tips y derechos
Tras la desregulación, alquilar exige leer la letra chica con más atención que nunca. Qué se negocia hoy, qué cláusulas revisar y consejos prácticos para inquilinos y propietarios.