Pozo, usado o flipping: tres caminos para invertir en ladrillos hoy
Comprar en pozo, adquirir para renta o hacer flipping son estrategias con lógicas, plazos y riesgos bien distintos. Un recorrido sin vueltas para entender cuál se ajusta a cada perfil.
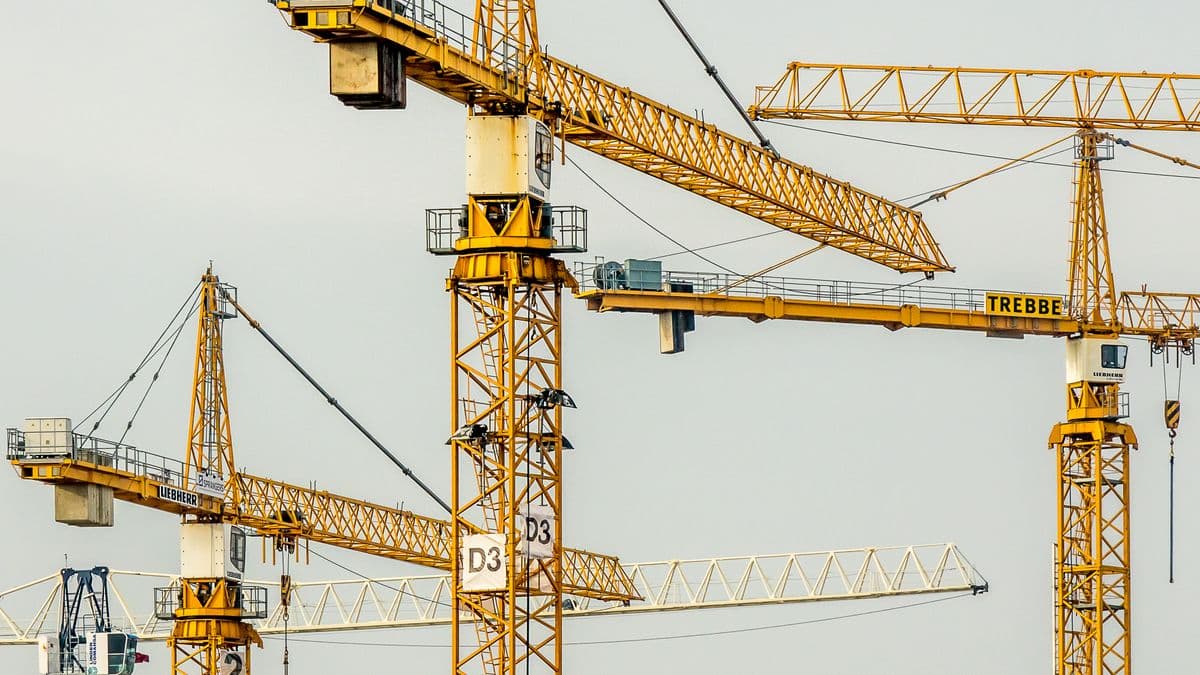
No existe una única forma de invertir en ladrillos. Tres estrategias concentran gran parte de las conversaciones del mercado hoy: comprar en pozo, adquirir una unidad usada para renta y el llamado flipping —comprar, refaccionar y revender. Cada una tiene su lógica, su horizonte temporal y su perfil de inversor. Acá va un mapa sin adornos.
Comprar en pozo
La compra en pozo implica entrar a un proyecto inmobiliario durante su construcción, generalmente pagando en cuotas en dólares a lo largo del período de obra. La ventaja principal es el precio: por asumir el riesgo de la espera y el riesgo constructor, el inversor accede a valores más bajos que los del mercado de reventa. Al momento de la entrega, si el mercado acompañó, la diferencia puede ser considerable.
El horizonte es largo: dependiendo del proyecto, podés estar hablando de dos a cuatro años hasta recibir la unidad. Los riesgos son reales: demoras en obra, variaciones en los costos de construcción, problemas con el desarrollador o cambios en el mercado durante ese período. Antes de firmar, conviene revisar el historial del desarrollador, la estructura del fideicomiso y los mecanismos de garantía. Este camino le sirve a quien tiene liquidez en dólares, paciencia y tolerancia al riesgo de un activo que todavía no existe.
Comprar usado para renta
La segunda estrategia es más conservadora: adquirir una unidad en el mercado secundario y alquilarla. El atractivo está en la inmediatez —la propiedad existe, se puede visitar, y el flujo de ingresos puede arrancar rápido— y en la tangibilidad del activo. La rentabilidad por alquiler en CABA viene mejorando desde la desregulación del mercado locativo, aunque sigue siendo modesta en términos históricos. La gestión del alquiler —inquilinos, mantenimiento, períodos vacíos— tiene su costo en tiempo o en honorarios si se delega.
Es la opción más adecuada para quien busca un activo estable, con ingresos periódicos y sin apetito por la espera de la obra o el trabajo de una refacción.
Flipping: comprar, refaccionar y revender
El flipping consiste en detectar propiedades subvaluadas —generalmente por estado de conservación, necesidad de actualización o situaciones particulares de venta—, refaccionarlas y revenderlas a un precio mayor. La ganancia se origina en la diferencia entre el costo total (precio de compra más obra) y el precio de venta.
Requiere conocimiento del mercado local para identificar oportunidades, capacidad de gestión de obra —presupuestos, materiales, tiempos—, y un buen ojo para saber qué refacción genera valor real y qué es gasto innecesario. Los plazos son más cortos que el pozo —meses, no años— pero el margen de error también es menor: una obra que se encarece o un mercado que se enfría pueden comerse la ganancia proyectada. Es una estrategia para perfiles activos, con experiencia en construcción o red de proveedores confiable.
Las tres estrategias coexisten en el mercado porque responden a perfiles distintos. Ninguna es intrínsecamente mejor: la elección depende del capital disponible, el horizonte de tiempo, la tolerancia al riesgo y cuánta dedicación puede o quiere ponerle el inversor.
 Mercuria Garantías
Seguí leyendo
 Inversión
Por qué los monoambientes lideran el precio del m2 en CABA y cuánto cuestan por barrio
La oferta supera las 5.000 unidades y la rentabilidad bruta anual se estima en 5,7%. Qué explica el fenómeno y cómo influye el crédito hipotecario
 Inversión
El Palacio Lagomarsino, una joya Art Nouveau que San Luis vuelve a poner en venta: ¿Cuánto vale?
Diseñado por Virginio Colombo en 1920, el edificio de Recoleta conserva vitrales, frescos y ornamentaciones originales. Poggi impulsa una nueva subasta tras el intento fallido de 2024
 Inversión
Inocencia Fiscal II: las claves que pueden facilitar el uso de dólares para comprar una propiedad
La nueva ley modifica el régimen fiscal, incorpora un mecanismo para evitar reclamos retroactivos de Bienes Personales y establece cambios para los que buscan llevar ahorros no declarados al ladrillo
 Inversión
REIT o departamento para renta: qué conviene para invertir en ladrillos
El debut del primer REIT argentino abre una pregunta concreta: ¿conviene más entrar al fondo o comprar un departamento para alquilar? Cada camino tiene ventajas reales y costos que muchas veces no se ven.
 Inversión
Cuánto necesitás ganar para acceder a un crédito hipotecario UVA en 2026
Los préstamos ajustados por UVA volvieron al centro de la escena para quienes buscan comprar su vivienda. Con un ejemplo concreto y supuestos claros, repasamos cómo se calcula la cuota inicial y el ingreso que el banco suele exigir.
 Inversión
Crédito UVA: ventajas, riesgos y cuánto pesa la inflación en la cuota
El crédito hipotecario UVA permite arrancar con cuotas más bajas que un préstamo tradicional, pero ata el capital y la cuota a la inflación. Cómo funciona el mecanismo, por qué conviene mirarlo de cerca y qué riesgos asumir antes de firmar.