Crédito hipotecario UVA: ¿es buen momento para tomar uno?
Las tasas bajaron desde los picos de 2025 y hoy rondan el 7% más UVA, pero el crédito se enfrió en el arranque del año. Qué ventajas ofrece, cuál es el riesgo real y qué revisar antes de comprometerse.
Después de años de ausencia, el crédito hipotecario volvió al radar de muchas familias argentinas. El impulso inicial fue fuerte, pero en el primer trimestre de 2026 el ritmo se moderó: la originación cayó alrededor de un 20% interanual, después del pico de entusiasmo de 2025. Las tasas también bajaron desde los picos de ese año —que rondaban el 10% más UVA— y hoy se ubican en torno al 7% más UVA en los principales bancos. ¿Es buen momento para sumarse? La respuesta honesta es: depende de varias variables que vale la pena revisar con cuidado.
Cómo funciona el UVA y cuál es el riesgo central
El crédito UVA actualiza el capital según la evolución de la Unidad de Valor Adquisitivo, que sigue de cerca la inflación. En la práctica, esto significa que la cuota medida en UVAs es fija durante toda la vida del préstamo —no cambia la cantidad de unidades que pagás—, pero el valor de cada UVA en pesos sube con los precios. Si la inflación es alta, la cuota en pesos sube en la misma proporción.
Ahí está el riesgo central del instrumento: el descalce entre la evolución de los salarios y la inflación. Si tus ingresos crecen al mismo ritmo que los precios, el peso relativo de la cuota se mantiene. Si los salarios se retrasan respecto de la inflación —algo que ocurrió en varios períodos de la historia reciente argentina—, la cuota se vuelve proporcionalmente más pesada. Algunos créditos incluyen un mecanismo de cuota seguro o tope, pero los detalles varían según el banco y el contrato.
Qué mirar antes de firmar
La tasa nominal es solo uno de los factores. Antes de avanzar conviene analizar el costo financiero total, que incluye seguros, comisiones y gastos administrativos. También hay que contemplar los requisitos de ingresos demostrables: los bancos exigen cierta proporción entre la cuota y el ingreso del solicitante, y ese filtro deja afuera a muchos trabajadores informales o con ingresos variables.
La relación cuota-ingreso y el plazo del préstamo determinan cuánto se puede financiar y a qué costo real. Un plazo más largo baja la cuota mensual pero eleva el costo total. El escenario inflacionario esperado también importa: en un contexto de desinflación sostenida, el UVA pierde tracción negativa; si la inflación se acelera, el impacto puede ser significativo.
Por último, tener un colchón de ahorro para afrontar imprevistos —obra, reparaciones, períodos de menor ingreso— es una condición práctica que los análisis de viabilidad suelen subestimar. Tomar un crédito hipotecario es un compromiso de largo plazo que conviene analizar con números propios, asesoramiento profesional y sin apuro. Esta nota no constituye asesoramiento financiero.
 Mercuria Garantías
Seguí leyendo
 Inversión
Por qué los monoambientes lideran el precio del m2 en CABA y cuánto cuestan por barrio
La oferta supera las 5.000 unidades y la rentabilidad bruta anual se estima en 5,7%. Qué explica el fenómeno y cómo influye el crédito hipotecario
 Inversión
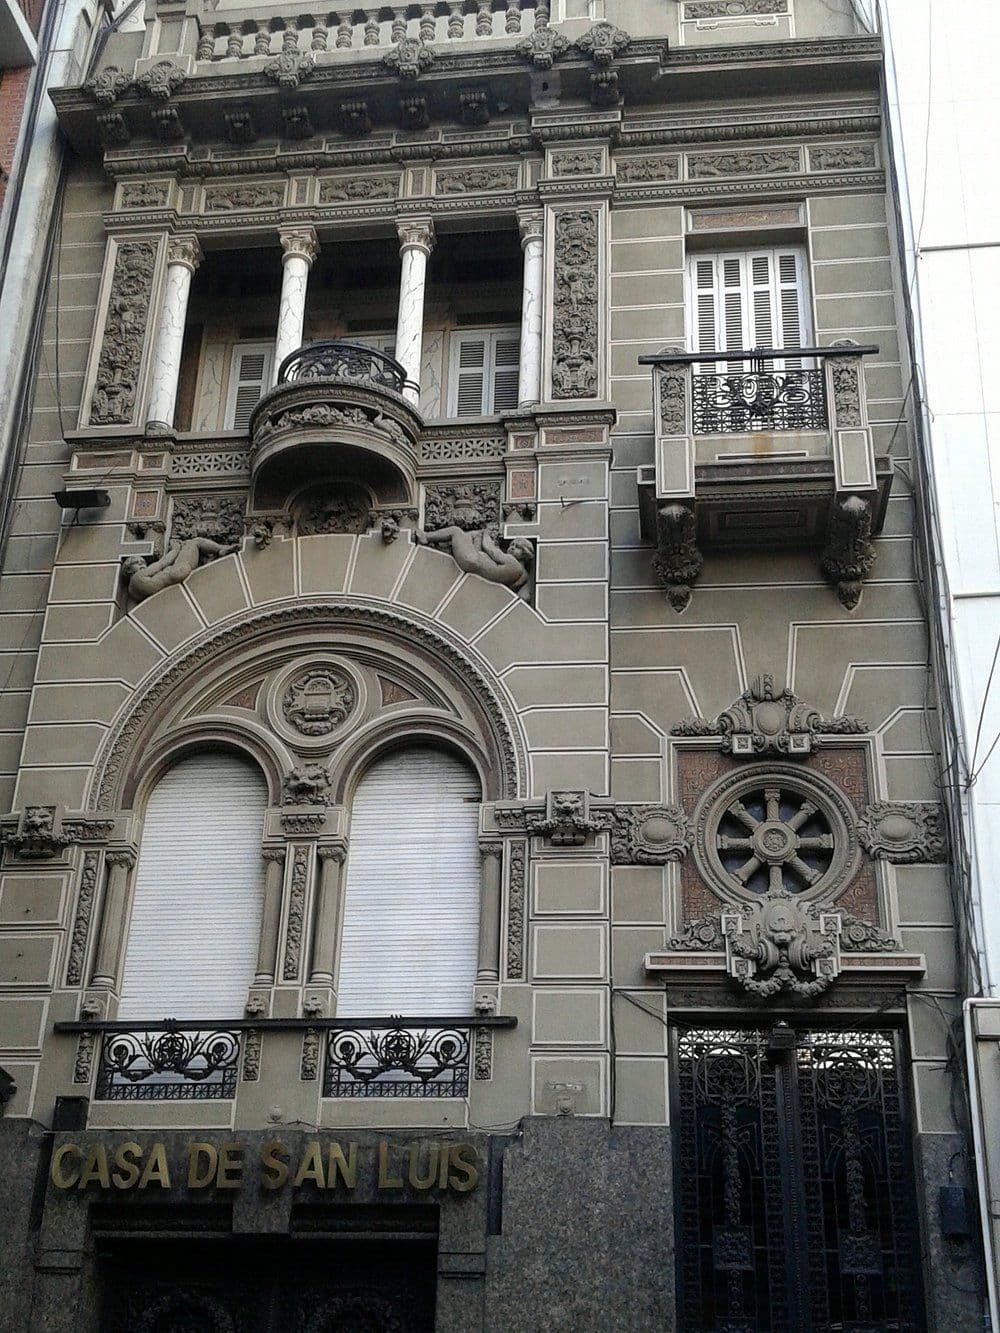
El Palacio Lagomarsino, una joya Art Nouveau que San Luis vuelve a poner en venta: ¿Cuánto vale?
Diseñado por Virginio Colombo en 1920, el edificio de Recoleta conserva vitrales, frescos y ornamentaciones originales. Poggi impulsa una nueva subasta tras el intento fallido de 2024
 Inversión
Inocencia Fiscal II: las claves que pueden facilitar el uso de dólares para comprar una propiedad
La nueva ley modifica el régimen fiscal, incorpora un mecanismo para evitar reclamos retroactivos de Bienes Personales y establece cambios para los que buscan llevar ahorros no declarados al ladrillo
 Inversión
REIT o departamento para renta: qué conviene para invertir en ladrillos
El debut del primer REIT argentino abre una pregunta concreta: ¿conviene más entrar al fondo o comprar un departamento para alquilar? Cada camino tiene ventajas reales y costos que muchas veces no se ven.
 Inversión
Cuánto necesitás ganar para acceder a un crédito hipotecario UVA en 2026
Los préstamos ajustados por UVA volvieron al centro de la escena para quienes buscan comprar su vivienda. Con un ejemplo concreto y supuestos claros, repasamos cómo se calcula la cuota inicial y el ingreso que el banco suele exigir.
 Inversión
Crédito UVA: ventajas, riesgos y cuánto pesa la inflación en la cuota
El crédito hipotecario UVA permite arrancar con cuotas más bajas que un préstamo tradicional, pero ata el capital y la cuota a la inflación. Cómo funciona el mecanismo, por qué conviene mirarlo de cerca y qué riesgos asumir antes de firmar.