¿Comprar o alquilar?: lanzan un simulador que calcula qué conviene según cada caso, cómo funciona
La herramienta gratuita fue desarrollada por la UNSAM y permite comparar el impacto financiero de comprar una vivienda o continuar en alquiler. Proyecta cuotas, inflación, valorización y patrimonio futuro
La discusión sobre si conviene comprar o alquilar volvió con fuerza al mercado inmobiliario argentino. El regreso del crédito hipotecario UVA, la desaceleración de la inflación y un mercado locativo sin índice obligatorio reabrieron una pregunta histórica entre familias e inversores: qué decisión resulta más conveniente en términos financieros.
En ese contexto, el Centro de Estudios Económicos Urbanos (CEEU) de la Universidad Nacional de San Martín (UNSAM) lanzó una herramienta gratuita que busca responder esa duda con números concretos y escenarios comparativos.
Se trata de compraroalquilar.com.ar, un simulador online que permite proyectar el impacto económico de comprar una propiedad frente a continuar en alquiler, incorporando variables que normalmente quedan fuera de los cálculos tradicionales.
La plataforma apunta a simplificar una decisión que muchas veces termina definida por intuición, recomendaciones informales o planillas caseras difíciles de interpretar.
A diferencia de los simuladores bancarios tradicionales —que solo indican si una persona puede afrontar la cuota de un crédito—, la herramienta del CEEU analiza el efecto patrimonial completo de cada alternativa a lo largo del tiempo.
El sistema contempla el desembolso inicial, el flujo mensual y la evolución futura del patrimonio familiar.
Entre las variables que incorpora aparecen el anticipo, los costos de escrituración, las comisiones inmobiliarias, el costo de oportunidad del capital, la inflación esperada, la evolución salarial, la valorización del inmueble y los ajustes del alquiler.
También incorpora escenarios de estrés macroeconómico, uno de los factores que más condicionan las decisiones en la Argentina.
La calculadora permite evaluar qué ocurre con la deuda ante una devaluación fuerte, cómo impactan las cuotas UVA en distintos contextos inflacionarios o qué sucede si los contratos de alquiler suben por encima de los salarios.
Joaquín Tomé, fundador y director del Laboratorio de Ideas Sostenibles y director del CEEU de la UNSAM, explicó: “En Argentina, comprar o alquilar siempre fue una decisión cargada de intuición y cultura antes que de números. Con el regreso del crédito hipotecario y un mercado locativo desregulado, esa intuición ya no alcanza”.
Según Tomé, la vivienda debe analizarse de manera integral y no únicamente desde el valor del metro cuadrado. “También representa acceso a infraestructura, servicios, conectividad y oportunidades. Todo eso influye en el patrimonio de quien compra”, sostuvo.
La herramienta además corrige errores habituales que suelen aparecer en este tipo de decisiones, como la subestimación de los gastos de escrituración o el efecto acumulativo de los ajustes sobre los alquileres a largo plazo.
Cómo actúa la calculadora
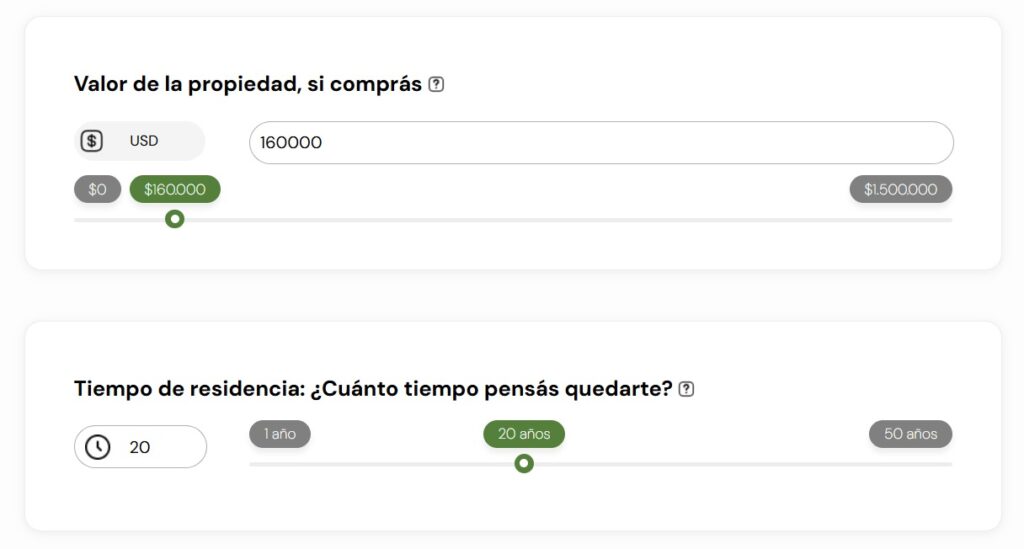
Como primer paso, el usuario debe cargar información vinculada con su situación financiera y habitacional actual.
Entre los datos requeridos figuran:
- Valor total del inmueble.
- Alquiler actual.
- Condiciones de la hipoteca preaprobada (Tasa Nominal Anual, porcentaje financiado y plazo).
- Índice de ajuste del contrato de alquiler.
- Expectativas de rentabilidad.
Además, la plataforma permite modificar parámetros avanzados como inflación, plusvalía inmobiliaria y tasa de descuento, una variable que refleja el valor del dinero en el tiempo y permite comparar flujos futuros contra valores presentes.
También contempla el agregado de ingresos del grupo familiar para cumplir con las condiciones exigidas por los bancos y sumar distintas fuentes de ingresos.
Otro punto diferencial es que admite datos zonales, considerando las diferencias de precios entre ciudades como Buenos Aires, Rosario o Córdoba, algo que modifica de manera importante el resultado final.
“El resultado es un análisis de recupero que muestra cuándo el ahorro generado por dejar de alquilar compensa la inmovilización inicial del capital, junto con una proyección del patrimonio neto bajo distintos escenarios”, detallaron desde el CEEU.
Una simulación concreta
Para medir el impacto, se realizó una simulación promedio sobre una vivienda valuada en USD 100.000.
El escenario planteó un crédito hipotecario con financiación del 75%, equivalente a USD 75.000, a 20 años de plazo y con una TNA del 10%.
En paralelo, se consideró un alquiler mensual de USD 600, un crecimiento anual del valor de la propiedad del 2%, una tasa de descuento del 5%, costos de compra y venta del 4% y un seguro equivalente al 1% anual del valor del inmueble.
El resultado mostró una diferencia favorable para la compra de aproximadamente USD 46.952 al cabo de 20 años. Es decir, bajo ese escenario, el comprador termina acumulando un patrimonio significativamente mayor frente a quien permanece en alquiler durante el mismo período.
Sin embargo, el acceso al crédito todavía mantiene fuertes restricciones para buena parte de la población. Los altos ingresos mínimos exigidos por los bancos, la necesidad de empleo formal registrado, las tasas de interés y la obligación de contar con ahorro previo continúan funcionando como barreras de entrada.
Actualmente, ninguna entidad financiera financia el 100% del valor de una propiedad, por lo que los compradores necesitan contar con capital inicial para cubrir el anticipo, la escritura y los gastos asociados.
Aun así, el regreso del crédito hipotecario empieza a cambiar nuevamente el escenario del mercado inmobiliario argentino.
En varias sucursales bancarias reaparecieron las consultas por préstamos UVA, mientras que inmobiliarias y desarrolladores vuelven a detectar interés de familias jóvenes que hasta hace pocos meses solo analizaban opciones de alquiler.
En ese contexto, herramientas de simulación como la desarrollada por la UNSAM buscan aportar algo que durante años resultó escaso en el mercado local: previsibilidad. Porque en una economía donde la inflación, el dólar y las tasas suelen alterar cualquier cálculo, la posibilidad de proyectar escenarios concretos empieza a transformarse en un activo tan importante como el propio ladrillo.
 Mercuria Garantías
Seguí leyendo
 Mercado
La “inmobiliaria de Milei” mira a Tigre: libera más de 60.000 m2 y los prepara para su venta
La AABE suma tierras junto al Parque de la Costa a la agenda de ventas estatales. ¿Qué se podría construir allí? En la zona, una vivienda premium puede trepar a USD 500.000
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios