Por qué despega la demanda de terrenos en CABA: ¿Llegará un nuevo boom constructivo de viviendas?
El mercado inmobiliario experimenta un claro repunte en la compra de lotes. Desarrolladores e inversores concentran capital en tierra, a valores atractivos, anticipándose a un ciclo de estabilidad. La revalorización actúa como principal resguardo de fondos y barrios más solicitados
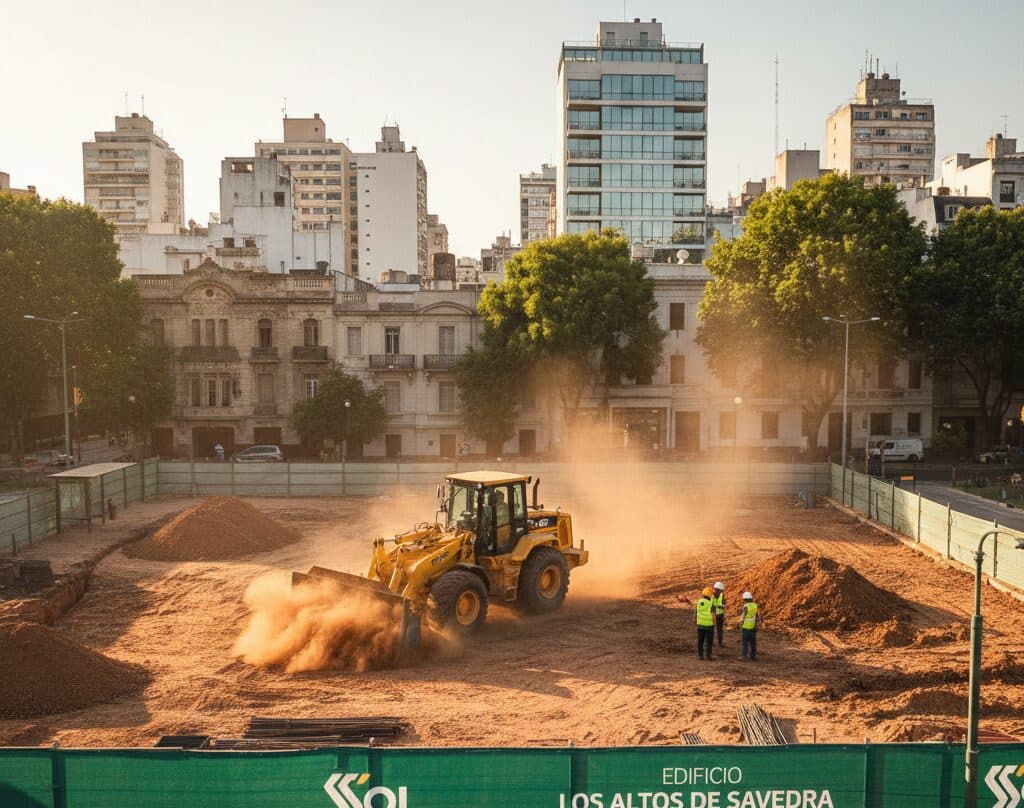
Tras un periodo de intensa cautela, el negocio de la tierra en la Ciudad de Buenos Aires exhibe una notable reactivación. El mercado, que postergó decisiones a la espera de definiciones políticas, hoy muestra un dinamismo palpable. Desarrolladores aceleran el cierre de operaciones antes del receso estacional de fin de año, impulsados por un clima de mayor optimismo postelectoral.
Los resultados de los comicios generaron alivio y prudencia entre los actores del Real Estate. El sector valora la continuidad institucional y la posibilidad de estabilidad macroeconómica, si bien espera definiciones claras en materia fiscal y crediticia. Mali Vázquez, directora ejecutiva de la Cámara Empresaria de Desarrolladores Urbanos (CEDU), afirma que las medidas recientes contribuyen a ordenar variables como la inflación y el tipo de cambio, lo que ofrece una base más predecible para planificar inversiones.
El precio de la tierra: clave del repunte
La reactivación se explica por una particularidad del ecosistema de costos: la tierra se presenta como la variable más atractiva. Los desarrolladores manejan tres grandes insumos: materiales, mano de obra y el terreno. El sector reconoce que, si bien el costo de construcción subió, los valores de venta de las unidades no acompañaron ese incremento.
La única variable que todavía no ajustó de precio es la tierra. Por eso, los desarrolladores destinan todos sus recursos al lote, que a estos valores resulta atractivo en búsqueda de nuevas rentabilidades. Santiago Vitali, consultor financiero y director de De.DE., analiza que si bien los modelos de negocio cambiaron, «la tierra sigue con modelos anteriores». Esto crea un momento oportuno para resguardar capital.
La demanda se mantiene firme en el tradicional Corredor Norte —Belgrano, Palermo y Recoleta—. Sin embargo, se observan operaciones relevantes en zonas intermedias como Caballito y Villa Crespo, donde los proyectos rondan entre los 1.500 y 3.000 metros cuadrados. Los lotes más pequeños, de hasta cuatro pisos de altura, desaparecieron del radar por la reducción de constructibilidad que introdujo el nuevo Código Urbanístico, provocando una caída significativa en sus valores.
Valores de Incidencia de la Tierra (Estimados de Mercado):
Corredor Norte (Lotes Prime): La incidencia oscila entre USD 500 y USD 600 por metro cuadrado vendible.
Zonas Intermedias Dinámicas: Precios por metro cuadrado vendible se mueven entre USD 350 y USD 450.
Barrios más caros (todos en dólares):
- Recoleta: 700.
- Belgrano: 700.
- Palermo: 650.
- Núñez: 600.
- Colegiales: 550.
- Coghlan: 500.
- Villa Urquiza: 450.
- Caballito: 450.
- Devoto: 400.
- Villa Crespo / Chacarita / Saavedra: 400.
Zonas intermedias y accesibles (siempre en USD)
- Villa Ortúzar y Paternal: 350–400.
- Almagro, Boedo y San Telmo: 250–400.
- Flores, Floresta y Parque Chacabuco: 175–300.
Desde la plataforma Terres, Federico Akerman sostuvo que los proyectos tienen un ciclo de entre tres y cuatro años, por lo que “la suba actual de costos no invalida el análisis de largo plazo”.
Dijo que el suelo bien ubicado sigue siendo un recurso escaso y que quienes trabajan con visión de mediano plazo buscan anticiparse a la recuperación.
Canje y escala: estrategias de negocio
En este contexto de reactivación, vuelven a estar en agenda las oportunidades de canje de metros cuadrados. El canje actúa como una herramienta de equilibrio entre propietarios del terreno y desarrolladores. Durante el año, el aumento sostenido de los costos y la falta de previsibilidad habían relegado estos acuerdos, ya que se priorizaba el cierre en efectivo.
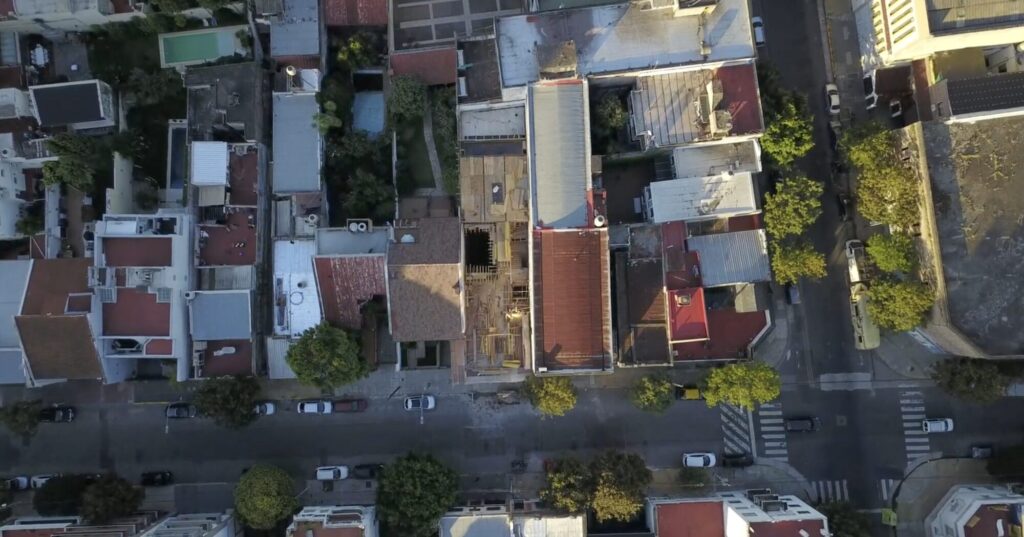
Ahora, con una leve estabilización de los precios de construcción y la expectativa de recuperación en los valores de venta, el canje gana relevancia. Si el costo de construcción mantiene estabilidad y el precio final de los departamentos tiende a subir, los dueños de los terrenos perciben que su participación en metros puede valorizarse con el tiempo. De esta forma, ambos actores comparten el riesgo y el potencial beneficio del proyecto.
Damián Springer, arquitecto especializado en el mercado de tierras y socio de Click Lands, analiza la situación: «Puede ser un momento para que se retome el canje, siempre y cuando el costo de construcción se estabilice y si los valores tienden a subir». No obstante, advierte que el efectivo siempre predomina en zonas donde quedan menos terrenos y existe mayor demanda, como el corredor norte.
La tendencia muestra que las obras de mayor escala —por encima de los 1.500 metros— concentran la atención. Estos proyectos ofrecen mayores márgenes, lo que permite absorber los costos y sortear demoras en aprobaciones y trámites que afectan a los emprendimientos más chicos.
Desafíos pendientes para el boom del 2026
De cara a 2026, el sector proyecta un escenario de mayor dinamismo si la estabilidad macroeconómica y las señales de confianza se consolidan. Los proyectos que quedaron postergados volvieron a activarse, y los inversores muestran interés en stockearse de tierra. Springer considera que «no es momento de desperdiciar ninguna oportunidad, hay que aprovechar este ánimo que se siente».
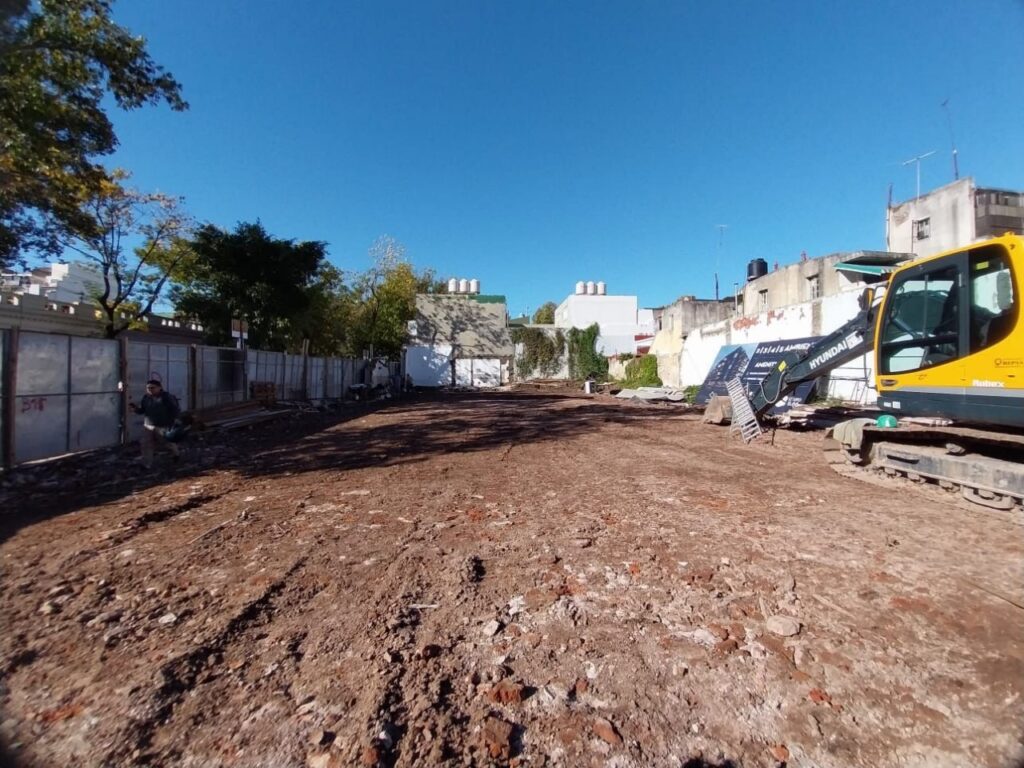
Vitali agrega que la euforia en los mercados generada tras las elecciones produce un efecto contagio, y muchos inversores que obtuvieron ganancias en el mercado de capitales ahora buscan oportunidades en el ladrillo.
Sin embargo, para que este optimismo se consolide, aún restan desafíos. La presión impositiva sobre el sector no solo es alta, sino que se transforma en uno de los principales obstáculos para su desarrollo. Andrés Brody, CEO de BrodyFriedman, opina que esta carga impacta en la competitividad y la inversión: «El resultado es un precio final más alto para el consumidor y un margen estrecho para el desarrollador, que termina compitiendo con un sobrecosto artificial creado por la propia estructura tributaria».
El sector espera una hoja de ruta clara del gobierno. Vázquez concluyó que «De cara a 2026, las expectativas son positivas. Con estabilidad macro, crédito hipotecario y estímulos adecuados, el sector podría encabezar una recuperación más visible, reactivando el empleo y la producción, y canalizando la demanda contenida».
Seguí leyendo
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios
 Mercado
Créditos hipotecarios: el Gobierno adjudicó $200.000 millones a 12 bancos, ¿Cómo acceder a un préstamo de USD 100.000?
El FGS recibió ofertas por $246.000 millones y adjudicó fondos a 12 entidades. Cuánto financian los bancos, qué cuota se paga y qué ingresos necesita una familia