Cómo hacer una reserva inmobiliaria: claves para no perder dinero ni oportunidades
La reserva es un paso clave en toda operación inmobiliaria. Define condiciones y plazos, y puede evitar complicaciones si se realiza con cuidado
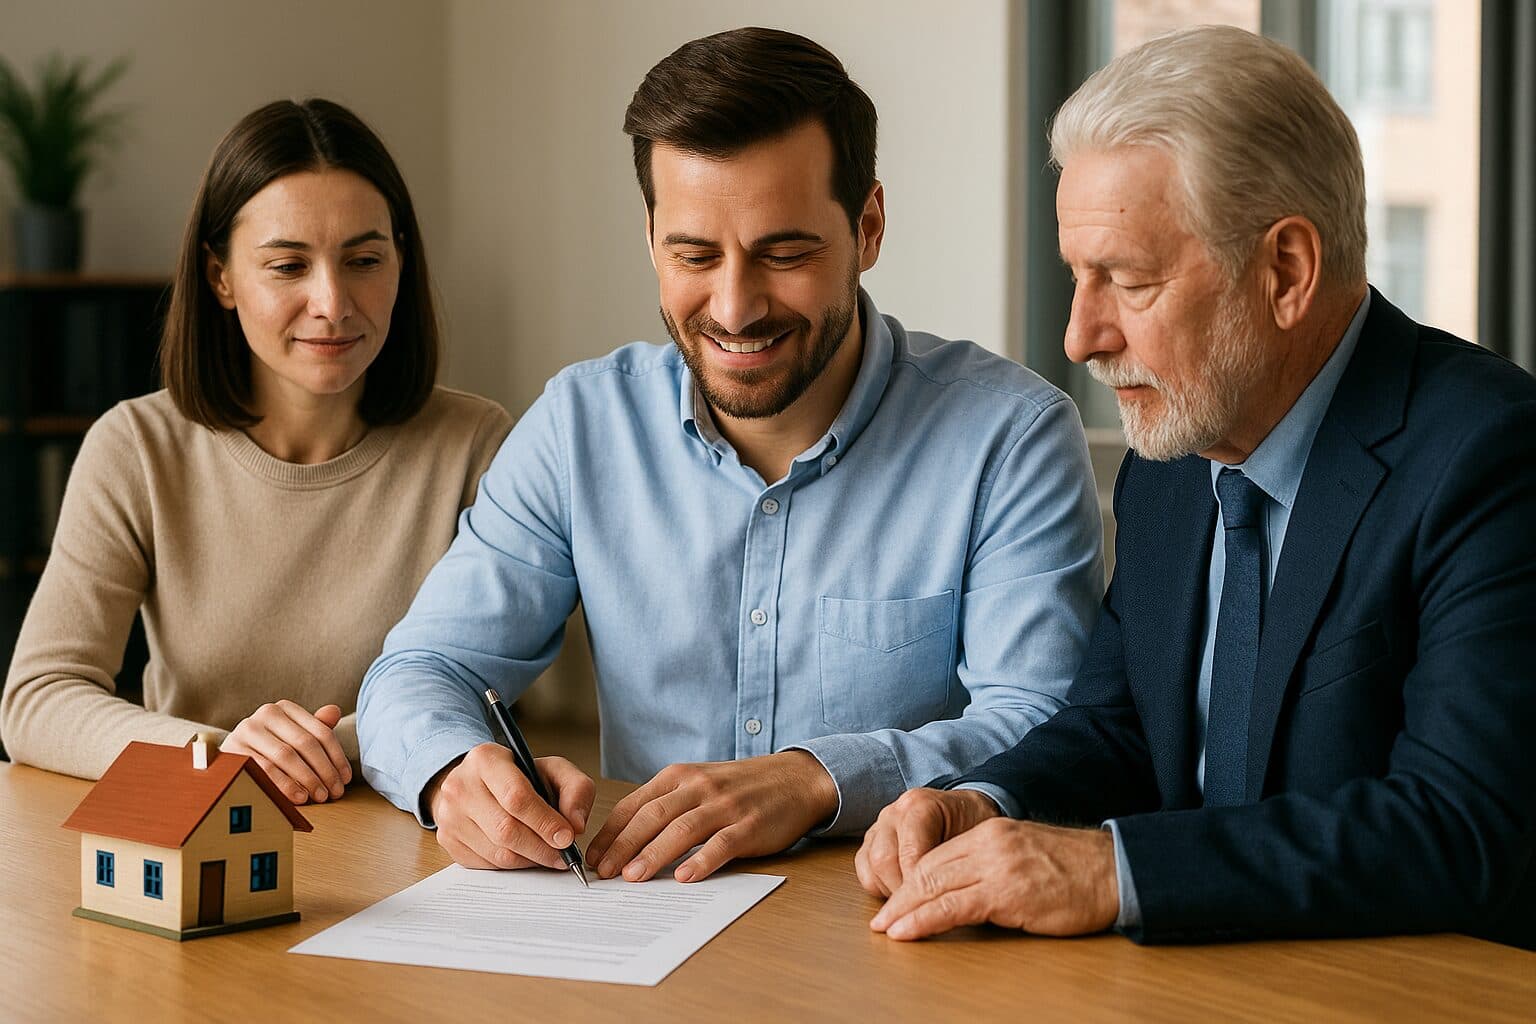
Con más de 18.000 operaciones realizadas en abril entre la Ciudad de Buenos Aires y la provincia —según registros oficiales de los Colegios de Escribanos de ambos distritos— y el impulso del crédito hipotecario, que ya representa el 21% de las compra ventas, el mercado inmobiliario muestra señales de expansión. En este escenario, la figura de la reserva cobra un rol central: es el primer paso formal que vincula al comprador con una propiedad y puede definir el éxito o el fracaso de una operación.
La reserva inmobiliaria es un documento que se firma cuando el interesado decide avanzar con la compra. Allí se deja asentada una oferta concreta al propietario, se detallan los datos personales de ambas partes, el tipo de inmueble, el precio, la forma de pago y se entrega una suma de dinero en carácter de seña. Este compromiso inicial le otorga al comprador una prioridad sobre la propiedad, mientras se definen los pasos siguientes hacia el boleto de compraventa.
Qué es una reserva y para qué sirve
Cuando un interesado elige una propiedad, el primer paso formal suele ser la firma de una reserva inmobiliaria. Este documento expresa por escrito una oferta concreta al propietario, deja asentados datos básicos —nombre completo y DNI de las partes, tipo de inmueble, precio, condiciones de pago— y establece una seña monetaria.
Esa seña funciona como compromiso inicial. Si el propietario acepta, la propiedad queda apartada del mercado durante el plazo acordado. Si no acepta, se devuelve el dinero. Pero si es el comprador quien se arrepiente, pierde la suma entregada. Es decir, sirve como garantía para ambas partes.
¿Es obligatorio firmarla con una inmobiliaria?
No, pero es recomendable. Por lo general, interviene un corredor matriculado que firma junto al comprador. En ese momento, se establece un plazo para que el propietario conteste: puede aceptar, rechazar o presentar una contraoferta. Hasta que no se firme, la propiedad sigue a disposición de otros interesados.
Si hay acuerdo, el siguiente paso será reforzar la operación con un segundo documento que formaliza más compromisos. Se lo conoce como “refuerzo de reserva” y suele anticipar la firma del boleto.
Claves para una reserva segura
1. Revisión documental completa
- Copia de escritura de dominio
- Reglamento de copropiedad (si corresponde)
- Planos y mensura
- Expensas y boletas de servicios
- Informe de dominio del inmueble
- Informe de inhibición del propietario
2. Cláusulas que no deben faltar
- Condición por crédito hipotecario: si no se obtiene el préstamo, se reintegra el dinero.
- Ad referéndum por tipo de cambio: si hay una fuerte variación del dólar, puede anularse sin penalidad.
- Condición por compra de otra vivienda: si el propietario necesita adquirir otro inmueble, puede retirarse si no lo logra.
- Plazo de vigencia de la reserva: establece hasta cuándo está vigente la oferta.
- Distribución de gastos: define quién paga impuestos, honorarios y sellos.
- Designación del escribano: suele quedar a elección del comprador, salvo si interviene un banco.
3. Señales de alerta
- Falta de documentación clave
- Ambigüedad en el plazo o condiciones de devolución
- Ausencia de informes registrales actualizados
- Propietarios sujetos a herencias sin finalizar
- Inmuebles con deudas o irregularidades catastrales
Qué riesgos existen
El principal riesgo es avanzar sin tener claridad legal. Una reserva sin documentación completa, sin revisión de antecedentes del inmueble o sin cláusulas protectoras puede generar conflictos y pérdidas económicas. También pueden surgir desacuerdos sobre tiempos de posesión o condiciones de escrituración, sobre todo cuando hay alquileres vigentes o mudanzas pendientes.
Por eso, muchos compradores prefieren negociar algunos puntos antes de firmar y acompañar la reserva con asesoramiento legal o notarial.
¿Qué sigue después?
Si el vendedor acepta y las partes mantienen el compromiso, el paso siguiente será el boleto de compraventa, que incluye más detalles y mayores obligaciones. La reserva, en ese sentido, funciona como un paso previo y estratégico que permite asegurar el interés por la propiedad y detener la oferta al público durante un plazo pactado.
En operaciones con crédito hipotecario (los préstamos otorgados hasta abril superaron a todo 2024), también sirve como requisito para iniciar trámites con el banco, ya que muchas entidades piden la reserva firmada para evaluar la vivienda ofrecida en garantía.
 Mercuria Garantías
Seguí leyendo
 Mercado
El costo de la construcción superó el 3% en septiembre y alcanzó su nivel más alto del año
La mano de obra lideró los aumentos, seguida por los materiales y los gastos generales. El indicador acumuló una suba del 15,9% en nueve meses y encendió alertas sobre el presupuesto en obras privadas
 Mercado
CABA registró uno de los mejores septiembres en 30 años: qué impulsó las escrituras y qué pasa con el crédito
Se firmaron 6.612 operaciones, con un repunte mensual del 9,2%. Los departamentos usados de menor valor sostienen la demanda, qué se vende más en la Ciudad.
 Mercado
Casi 13.000 escrituras en la Provincia: cayeron 10% interanual, pero hay zonas activas, donde se vende más
Se sigue por debajo de 2025. Los operadores analizan el impacto del crédito hipotecario y las perspectivas para el cierre del año. ¿Cuándo vendría la recuperación?
 Mercado
Las expensas en CABA cerca de los $380.000: qué gastos presionan y cuándo podrían moderarse
En septiembre aumentaron 4,9%, más del doble que la inflación mensual. Los salarios, las tarifas y la morosidad complican las cuentas de los consorcios
 Mercado
Expensas sin freno: dónde están las más caras de CABA y de la provincia de Buenos Aires
Los valores van de $55.529 a más de $1,5 millones mensuales. Qué factores explican las diferencias, cómo evitar que crezcan las deudas y qué hacer frente a la morosidad en los consorcios
 Mercado
Créditos hipotecarios: el Gobierno adjudicó $200.000 millones a 12 bancos, ¿Cómo acceder a un préstamo de USD 100.000?
El FGS recibió ofertas por $246.000 millones y adjudicó fondos a 12 entidades. Cuánto financian los bancos, qué cuota se paga y qué ingresos necesita una familia